Di acqua, devo esser sincero, non so praticamente niente.
Le poche cose tecniche che conosco del settore idrico le ho sentite raccontare a cena da mio fratello. È ingegnere ambientale e nel 2016 ha preso parte anche alla progettazione di una diga nell’Est Europa.
Quando ne parla, capisci subito una cosa: per chi lavora davvero con l’acqua, il settore è fatto di studi, progettazione, terra, cemento, sicurezza, autorizzazioni.
Non è un ticker.
Poi, nelle ultime settimane, l’acqua ha iniziato a comparire anche nel mondo più vicino a me, quello digitale. Ma da tutt’altra parte: sui social.
Video dopo video, seguono più o meno sempre lo stesso copione:
“L’acqua è il nuovo petrolio.”
“L’oro blu.”
“La prossima grande opportunità di investimento.”
E qualche elemento reale dietro questa narrativa c’è.
Dal 7 dicembre 2020 infatti, il CME quota un future legato ai diritti idrici della California.
Ma soprattutto, quest’anno, c’è una nuova storia che ha rimesso l’acqua sotto i riflettori: l’intelligenza artificiale.
I data center hanno bisogno di enormi infrastrutture per funzionare e raffreddarsi. Così, mentre tutti discutono di GPU, chip, energia e semiconduttori, ha iniziato a circolare una tesi molto forte:
Il prossimo collo di bottiglia dell’AI potrebbe non essere solo l’elettricità.
Potrebbe essere l’acqua.
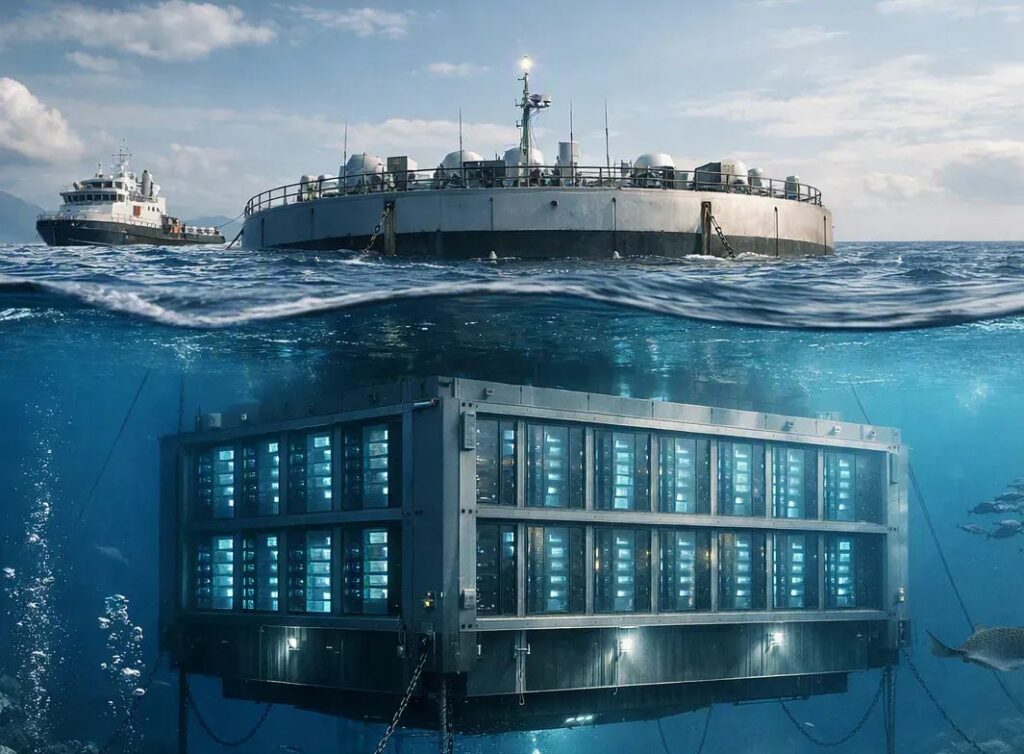
Non a caso stanno comparendo anche progetti estremi: piattaforme di data center galleggianti o installate direttamente nell’oceano.
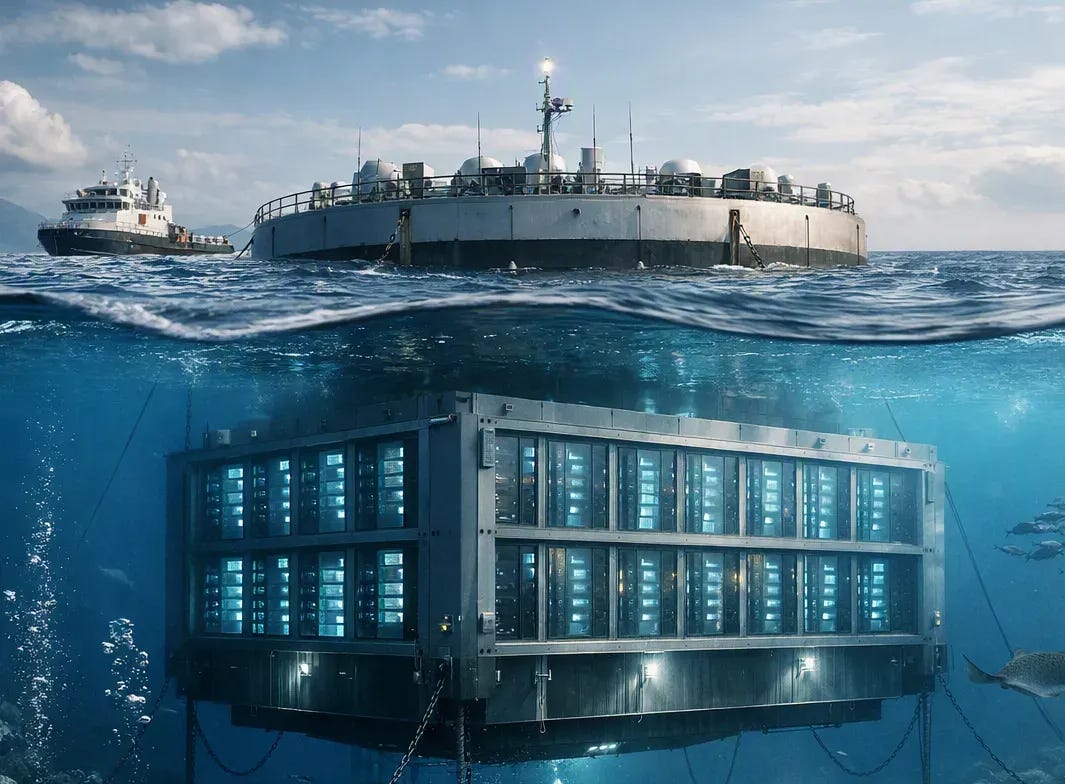
E quindi la domanda viene quasi naturale per noi che siamo sempre con le “orecchie alte” in cerca di nuove opportunità sui mercati:
se la domanda di acqua cresce, chi ci guadagna?
Sotto quei video, continuavano a comparire sempre le stesse tre sigle.
PHO.
FIW.
CGW.
ETF sull’acqua.
Ed è qui che ho iniziato ad avere un dubbio.
Perché una cosa è credere che l’acqua diventerà una risorsa sempre più importante.
Un’altra è dimostrare che comprare un ETF con scritto “Water” nel nome sia un buon investimento.
E la prima reazione è quasi inevitabile: sembra sensato.
Anzi, sembra ovvio. Perché quasi tutto, nella premessa, è vero.
L’acqua è una risorsa critica (e scarseggia).
La popolazione cresce e di conseguenza la domanda.
Le infrastrutture servono.
I data center ne consumano sempre di più.
Le reti idriche perdono fra il 10% e il 60% di quello che ci passa dentro, prima ancora che qualcuno lo fatturi.
E i regolatori stanno davvero obbligando le utility a spendere cifre mai viste: solo nel Regno Unito il programma ambientale di un singolo ciclo regolatorio è passato da 5 a 26 miliardi di sterline.
Quindi possiamo dircelo:
Comprare un ETF sull’acqua = ottimo investimento?
Ogni singola premessa può essere vera e verificabile.
Ma non significa che la conclusione lo sia.
E un primo campanello d’allarme arriva proprio dai rendimenti.
Nei cinque anni fra settembre 2021 e agosto 2026 i quattro principali ETF tematici sull’acqua hanno reso fra l’1,9% e il 4,2% l’anno.
L’indice azionario globale, nello stesso periodo, il 10,6%.
Un banalissimo ETF sulle infrastrutture americane, il 15,5%.
Ed è questo il problema delle narrative di investimento.
Sono catene logiche estremamente semplici da raccontare:
succede A → crescerà B → guadagnerà C → quindi compro D.
La storia fila, è intuitiva e ti dà la sensazione di aver capito tutto.
Ma basta che un solo anello della catena non regga perché la conclusione cambi completamente.
E il problema è che quasi nessuno ha un metodo per capire quale anello si sta rompendo.
Non essere un esperto del settore, in questo caso, non è necessariamente un handicap.
Parto senza una posizione aperta, senza un titolo del cuore e senza una tesi precedente da difendere.
Ho solo un tema che gira e una domanda: lato mercati finanziari, c’è davvero qualcosa o è solo come me la raccontano?
Partiamo.
Il workflow
Per farlo ho costruito un workflow replicabile su qualsiasi tema di investimento in 5 step:
1. Definire il settore
Cosa è davvero “acqua” e cosa no?
2. Costruire le evidenze
Fonti ufficiali, dati, bilanci e un recinto attorno all’AI.
3. Seguire il denaro
Chi incassa? Chi investe? Chi crea davvero valore?
4. Trovare gli asset (ETF)
Quanto della tesi economica c’è realmente dentro PHO, FIW, PIO e CGW?
5. Cercare il punto di frattura
Quale anello della narrativa non regge (se c’è)?
Step 1: Le domande si scrivono prima di guardare i dati
Il primo errore, quando ti interessa un tema, è aprire un motore di ricerca e cercare “migliori ETF acqua”.
Se lo fai, il primo dato che incontri inizia già a orientare tutti quelli successivi.
Non stai più cercando una risposta: stai cercando conferme.
Quindi lo step uno non tocca gli strumenti finanziari.
Chiedo a un modello di ragionamento (nel mio caso Claude, ma vale anche ChatGPT o Gemini) di costruire un piano di ricerca prima ancora di guardare gli strumenti finanziari.
Questa è la parte più importante: definire cosa è e cosa non è il settore acqua.
Fuori le bevande.
Coca-Cola e le acque minerali in bottiglia non sono un investimento sull’acqua: il motore economico lì è il marchio e il consumo discrezionale, non la scarsità idrica.
Fuori l’idroelettrico, le multi-utility generaliste, la gestione rifiuti, i conglomerati industriali diversificati.
Fuori le etichette ESG o “blue economy” senza esposizione di ricavo verificabile.
Dentro restano sette punti:
-
utility regolate
-
infrastruttura fisica
-
trattamento e tecnologia
-
acqua industriale e riuso
-
testing e analytics
-
efficienza agricola
-
diritti idrici.
Poi le domande.
Ne sono uscite undici, e sono “ruvide” nel modo giusto come:
– La scarsità fisica si traduce davvero in rendita economica?
– La crescita della domanda è strutturale o è solo PIL e popolazione?
– Il regime regolatorio consente ritorni sopra il costo del capitale?
– Dove finiscono concretamente le spese infrastrutturali?
Step 2: Fonti ufficiali, e un recinto attorno all’AI
Il secondo step raccoglie le evidenze.
Uso una ricerca approfondita Perplexity, o il deep research di Gemini, incollandoci dentro tutto il piano di ricerca dello step uno.
Non chiedo un riassunto sul settore idrico: chiedo di rispondere a quelle undici domande con fonti primarie e dataset quantitativi.
Documenti dei regolatori, database economici, bilanci societari, filing SEC, report industriali.
Chiedo di restituirmi solo la lista degli URL, uno per riga.
Quella lista la incollo dentro un notebook di Google NotebookLM.
È uno strumento che costruisce un contesto chiuso a partire dalle fonti che gli fornisco: da lì in poi il modello deve lavorare principalmente dentro quel recinto, e ogni affermazione importante può essere ricondotta a un documento.
È anche la ragione per cui non mi fido dell’output di un’AI che non posso ricondurre a un documento: ne ho scritto qui, quando ho misurato quanto è brava un’AI a fare il lavoro di un analista, e il risultato non è quello che ti aspetti.
Step 3: Il denaro non segue l’acqua
Qui è dove il tema ha smesso di essere una narrativa ed è diventato un’economia.
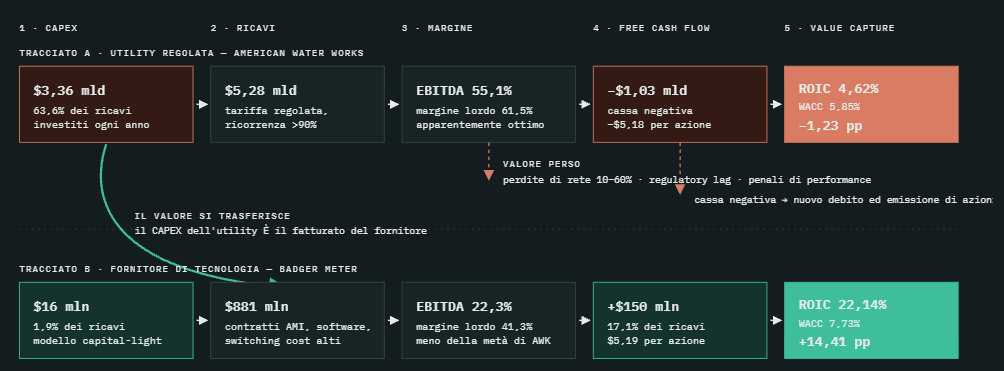
La domanda dello step tre è una sola: chi cattura il margine, in questa filiera?
Non chi fattura di più.
Chi tiene i soldi.
L’acqua scorre da sinistra a destra: captazione, reti, trattamento, distribuzione, cliente finale. Il denaro fa un percorso completamente diverso. Entra da due lati: dalla tariffa pagata dall’utente, e dai mercati dei capitali sotto forma di debito ed equity. Converge tutto sull’operatore regolato. E ne esce sotto forma di capex — che è il fatturato di qualcun altro.
Pensala in modo estremamente semplice.
Se una utility è obbligata a investire 1 miliardo per sostituire tubature, installare contatori intelligenti o migliorare il trattamento dell’acqua, per lei quel miliardo è capex.
Per chi vende tubature, pompe, sensori, software e sistemi di trattamento, invece, quello stesso miliardo è fatturato.
Ed è qui che la narrativa cambia: la crescita degli investimenti nel settore non implica che il valore venga catturato da chi possiede l’infrastruttura.
Step 4: La validazione quantitativa
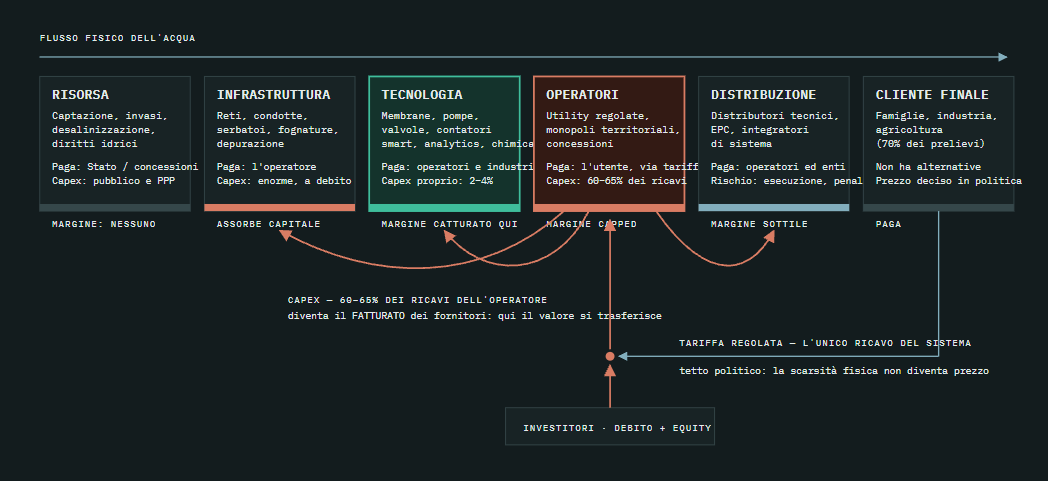
A questo punto ho una prima tesi economica plausibile: una parte importante del valore sembra migrare dagli asset owner ai fornitori di tecnologia, che mostrano economics migliori.
Lo step quattro serve esattamente a impedirti di fermarti qui.
Perché la domanda vera non è “il tema è buono”.
È: lo strumento che sto per comprare contiene il tema?
Ho preso i quattro ETF tematici sull’acqua più diffusi (PHO, FIW, PIO, CGW) e per ognuno ho scomposto il paniere sui segmenti della filiera, stimando la quota di fatturato realmente legata all’acqua di ogni singola posizione.
Il primo numero è già un problema.
Nel PHO, l’ETF più noto, il 64,9% del portafoglio è fuori perimetro: società che fanno software industriale, diagnostica, strumentazione da laboratorio, dove l’acqua è una frazione minima del fatturato.
Un terzo del patrimonio è concentrato in tre di queste.
Fra queste c’è Waters Corporation, che pesa il 7,2%.
Waters Corporation produce strumenti per l’analisi chimica destinati soprattutto all’industria farmaceutica.
La sua esposizione economica diretta al settore idrico è marginale rispetto al business complessivo.
E qui c’è anche un’ironia difficile da ignorare: si chiama Waters Corporation, ma “Waters” è semplicemente il cognome del fondatore.
Non significa necessariamente che l’indice sia costruito “male”.
È il problema strutturale di molti prodotti tematici: per creare un paniere investibile, diversificato e sufficientemente liquido, il perimetro economico della tesi può allargarsi parecchio.
E adesso il paradosso vero.
Se la diluizione è il problema, la soluzione ovvia è comprare il più puro.
Il più puro è CGW: solo il 16,8% fuori perimetro, oltre l’80% del paniere è genuinamente acqua.
CGW è anche quello che ha reso meno fra i quattro sul periodo analizzato.
E qui arriva il paradosso: la sua maggiore purezza lo concentra proprio nella parte economicamente meno interessante della filiera.
Il 46,2% del suo portafoglio sta nelle utility regolate: cioè proprio nel segmento che, due paragrafi fa, è emerso come quello con minore capacità di catturare il valore economico della crescita del settore.
Ecco i quattro, uno accanto all’altro.
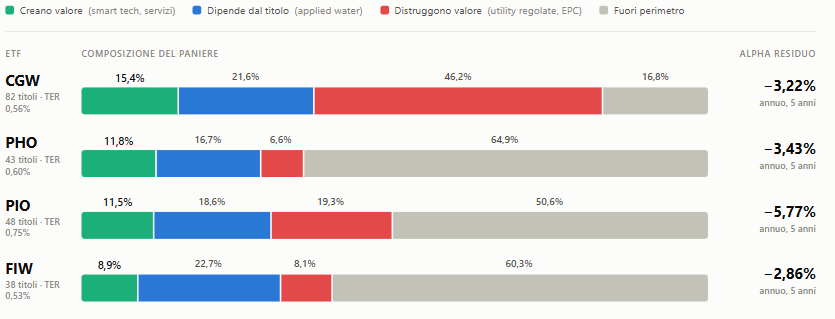
Nessuno dei quattro supera il 15,4% di esposizione ai segmenti che creano valore.
C’è dell’altro, e conferma.
PHO e FIW hanno una correlazione di 0,983 e 21 titoli in comune sui primi 25: economicamente, si comportano quasi come due versioni dello stesso prodotto.
E quando provi a replicare i quattro ETF con un paniere di ETF generici mercato globale, industriali, utility, small cap ne spieghi fra il 74% e l’84% della variabilità.
Il solo indice azionario globale ne spiega già il 64-76%.
Nei dati che ho analizzato non emerge un fattore “acqua” autonomo e chiaramente distinguibile.
Gran parte del comportamento di questi ETF assomiglia invece a esposizioni già note: mercato, industriali, utility, small e mid cap esposte al ciclo del capex.
E quella quota residua di rischio specifico (quella per cui, in teoria, stai pagando il TER del prodotto tematico) nel periodo analizzato non ha aggiunto rendimento.
Nel periodo analizzato, una semplice replica costruita con quattro ETF generici ha sovraperformato i quattro ETF acqua di circa 4,7–8,5 punti percentuali l’anno.
Non sono il primo ad arrivarci, e questo è un buon segno
Quando un’analisi tua arriva a un numero scomodo, la domanda successiva deve essere: qualcuno l’ha già misurato su un campione più grande del mio?
Sì. Ben-David, Franzoni, Kim e Moussawi hanno studiato l’universo degli ETF specializzati e pubblicato i risultati sulla Review of Financial Studies nel 2023.
La frase è questa: «nei loro primi cinque anni, gli ETF specializzati perdono circa il 30% in termini corretti per il rischio».
Gli autori collegano gran parte di questa sottoperformance non tanto alle commissioni, quanto alla sopravvalutazione dei titoli sottostanti nel momento in cui il tema diventa abbastanza popolare da giustificare il lancio dell’ETF.
Gli emittenti costruiscono prodotti attorno ai temi che stanno catturando l’attenzione, cioè esattamente quando quei titoli costano di più.
Fa il paio con il conteggio di Morningstar sul panorama globale dei fondi tematici: su orizzonti lunghi, la quota di fondi che sono sopravvissuti e hanno battuto l’indice azionario globale sta fra il 14% e il 18%.
La crescita di un settore non è il rendimento di chi lo compra.
Eppure gran parte della nostra intuizione sugli investimenti tematici parte proprio dall’assunzione opposta.
Questi tipi di ragionamento che facciamo insieme giovedì 10 settembre, in una sessione live gratuita: prendiamo un tema di investimento, lo passiamo dentro il workflow e vediamo dove si rompe in diretta, senza sapere prima come va a finire.
Ci si iscrive qui.
Chiudo anche riportando alcuni punti che vanno approfonditi per la mia analisi:
-
L’assunzione più soggettiva è la quota di fatturato legata all’acqua.
È una stima costruita sulla reportistica di segmento delle società, non un dato certificato. -
La significatività statistica è limitata. Dei quattro alpha negativi, solo quello di PIO è statisticamente significativo. Per gli altri tre, quindi, parlerei di evidenza economica e strutturale, non di una conclusione statistica definitiva.
-
Questa analisi guarda indietro, e il driver che sta girando adesso sui social è nuovo. I dati arrivano al 31 agosto 2026 e non incorporano necessariamente un eventuale aumento strutturale della domanda idrica causato dai data center.
È anche la parte più controversa della tesi. I nuovi sistemi di raffreddamento a circuito chiuso possono ridurre drasticamente il consumo d’acqua rispetto alle generazioni precedenti. Microsoft, per esempio, sostiene che i suoi data center di nuova generazione abbiano consumi idrici radicalmente inferiori.
Può darsi che questa tecnologia cambi davvero il quadro. Può darsi di no.
Ma nota una cosa: anche se avessero ragione i video, il problema di questo articolo non si sposta di un millimetro. Perché il punto non è solo se crescerà la domanda d’acqua.
Il punto è chi catturerà il margine quando crescerà.
Un driver nuovo su una filiera che trasferisce il valore a valle produce lo stesso esito: più capex per gli operatori, più fatturato per chi vende la tecnologia, e un ETF che compra soprattutto i primi.
Se ti sembra che stia indebolendo il mio stesso pezzo: è il contrario.
Un’analisi che non dichiara dove è meno solida è solo meno controllabile.
Cosa resta in piedi
La tesi macro sull’acqua non è falsificata.
Lo stress idrico è reale. Il capex infrastrutturale esiste. La necessità di investire in reti, trattamento, misurazione ed efficienza è difficilmente discutibile.
Quello che questa analisi mette seriamente in dubbio è un passaggio molto più specifico:
“L’acqua sarà sempre più importante → quindi compro un ETF sull’acqua.”
Non funziona così.
La corsa all’oro può essere reale.
Ma se il valore finisce nelle tasche di chi vende i picconi, devi assicurarti di comprare i venditori di picconi.
E qui nasce il problema: questi ETF comprano spesso soprattutto i cercatori.
Ma soprattutto, il punto di questo articolo non è l’acqua.
È imparare a trovare l’anello debole prima di mettere soldi sull’ultima narrativa che sembra “ovvia”.
Ti mostro tutto il processo qui nel mio video:
SCARICA IL MATERIALE GRATUITO E IL TEMPLATE DEI PROMPT.
Ci risentiamo presto,
un abbraccio,
Damiano
Vuoi vederlo fare dal vivo?
Il 16, 18 e 19 novembre alle 20:30 costruiamo insieme, online e gratis, una strategia con l'AI e la mettiamo alla prova su vent'anni di dati.
Questo articolo è uscito prima nella newsletter di Damiano su Substack.