Dal 6 dicembre le azioni americane si potranno scambiare 23 ore al giorno.
Damiano Dotto · · 11 min di lettura
Il 10 dicembre 2018, all’una e un quarto di notte, il future sul DAX ha iniziato a quotare.
Fino alla seduta precedente apriva alle otto del mattino.
In una notte, Eurex aveva aggiunto quasi sette ore di contrattazione. L’obiettivo era permettere al mercato di assorbire in tempo reale ciò che accadeva durante la sessione asiatica, invece di concentrare tutto sull’apertura europea.
Quasi otto anni dopo sono andato a vedere quanta parte degli scambi si fosse davvero spostata in quelle nuove ore.
Appena il 2,8%.
Questo numero continua a ronzarmi in testa perché, dal 6 dicembre 2026, qualcosa di simile succederà alle azioni americane: potranno essere scambiate23 ore al giorno, cinque giorni su cinque.
Per chi fa trading sistematico non è un semplice cambio di orario.
Ho vent’anni di backtest costruiti su una struttura molto precisa: apertura alle 9:30, chiusura alle 16:00. Gap, volatilità e comportamento dei prezzi dipendono anche da quei confini.
Se quei confini cambiano, cosa me ne faccio di vent’anni di storico?
Devo aspettare anni prima di avere abbastanza dati nuovi per costruire e validare qualcosa di affidabile?
Invece di provare a immaginare cosa accadrà, sono andato a cercare nel passato mercati in cui fosse già successo qualcosa di simile.
Ho scoperto che l’esperimento è già stato fatto. Due volte.
E avevo già tutti i dati sul mio disco fisso.
Iniziamo.
Il Nasdaq che cambia non è quello che pensi
Partiamo da una precisazione: quando si dice che “il Nasdaq diventerà un mercato da 23 ore”, non si parla dell’indice Nasdaq 100, ma della borsa.
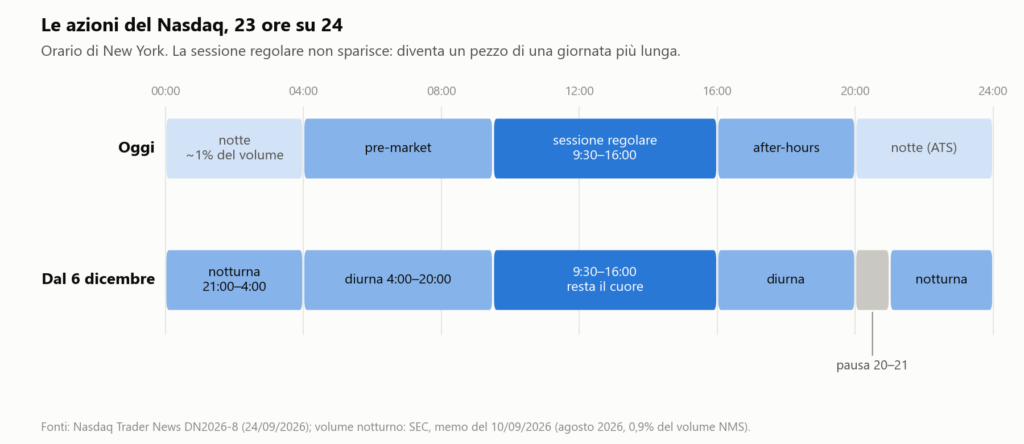
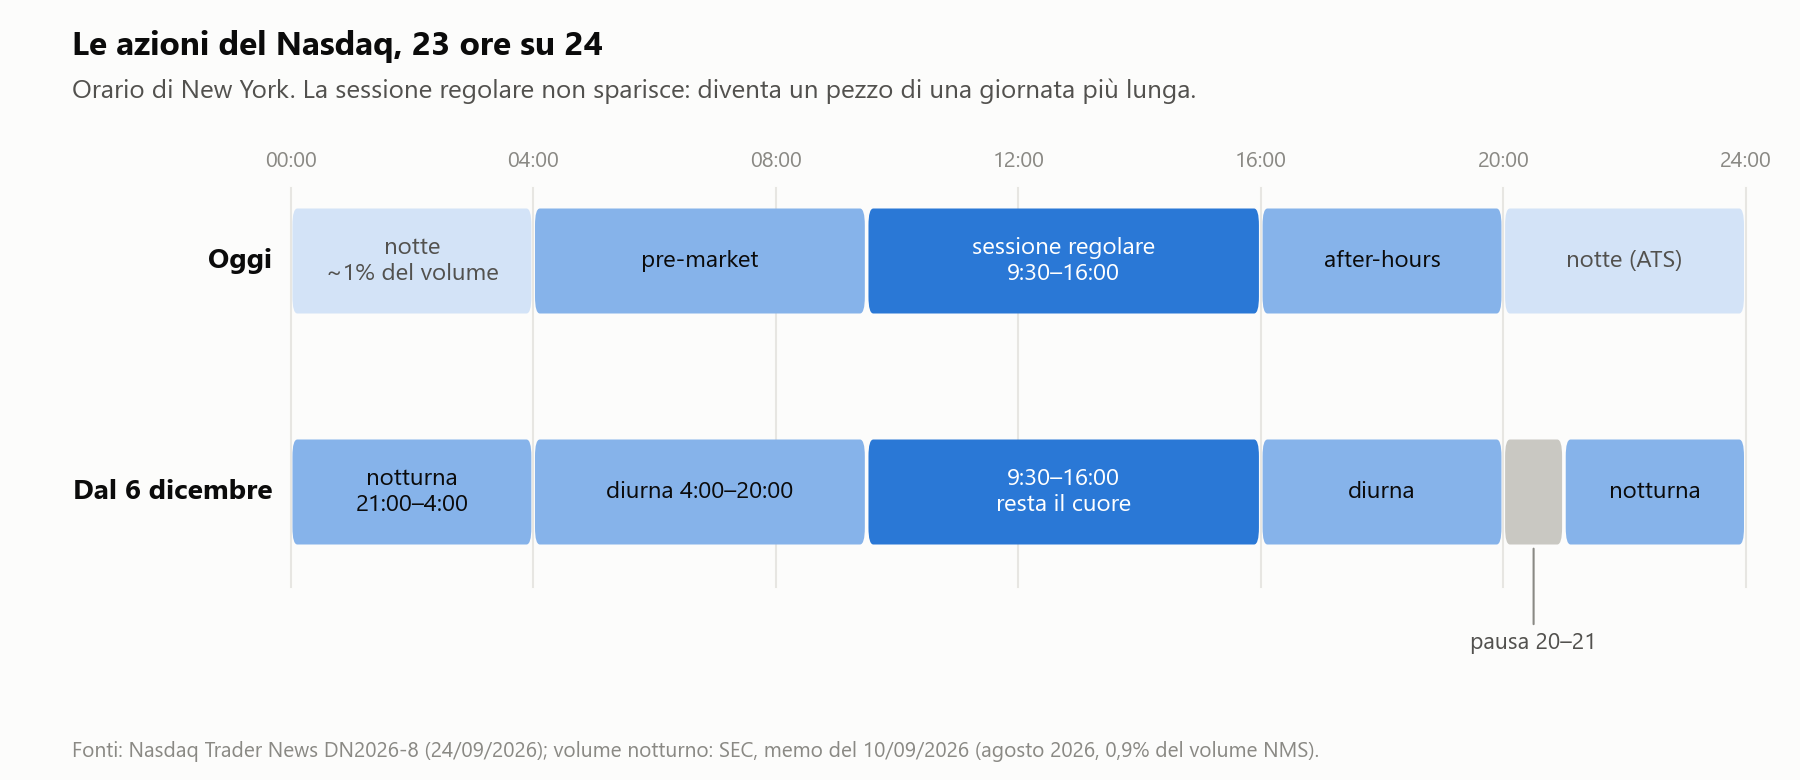
Dal 6 dicembre verrà introdotta una nuova sessione notturna, dalle 21:00 alle 4:00 di New York. Durante quelle ore sarà possibile scambiare non soltanto i titoli quotati sul Nasdaq, ma anche quelli del NYSE, grazie all’avvio contemporaneo della sessione notturna di NYSE Arca.
La giornata di negoziazione sarà organizzata così, secondo l’orario di New York. Tra parentesi trovi l’equivalente italiano riferito al mese di dicembre:
4:00–9:30 (10:00–15:30 in Italia): sessione pre-market già esistente;
9:30–16:00 (15:30–22:00): sessione regolare;
16:00–20:00 (22:00–2:00): sessione after-hours già esistente;
20:00–21:00 (2:00–3:00): pausa delle negoziazioni;
21:00–4:00 (3:00–10:00): nuova sessione notturna.
Durante la nuova sessione notturna non saranno previsti né un’asta di apertura né gli ordini a mercato. La fascia regolare dalle 9:30 alle 16:00, quindi, non scompare: diventa una parte di una giornata di negoziazione molto più lunga.
Nei brevi periodi in cui Stati Uniti ed Europa cambiano l’ora legale in date diverse, lo scarto si riduce temporaneamente da sei a cinque ore.
In realtà, negli Stati Uniti alcune piattaforme alternative permettono già di scambiare azioni durante la notte. È un fenomeno in rapida crescita, ma che parte praticamente da zero: secondo i dati raccolti dallo staff della SEC, ad agosto 2026 gli scambi notturni rappresentavano appena lo 0,9% del volume azionario complessivo. E il 43% di quel volume era concentrato su soli dieci titoli.
La domanda, quindi, non è se sarà possibile comprare e vendere azioni durante la notte. Lo sarà.
La domanda è quanta liquidità si sposterà davvero in quelle ore.
Perché puoi lasciare una borsa aperta quanto vuoi, ma senza qualcuno disposto a comprare e vendere rimane soltanto un nuovo orario scritto sul sito.
Per me la notte è già live
I sistemi automatici che utilizziamo in Quantaste Academy lavorano sui futures: S&P 500, DAX, oro, petrolio, euro/dollaro e altri mercati che quotano già quasi 24 ore al giorno.
Girano su una macchina remota, con soldi veri, e possono aprire o chiudere una posizione alle tre del mattino mentre io dormo.
Il 16 settembre ne ho avuto un piccolo promemoria.
La piattaforma del broker è andata in crash e le strategie sono rimaste momentaneamente senza dati e senza la possibilità di gestire eventuali posizioni, mentre il mercato continuava a muoversi.
In meno di un minuto il sistema è ripartito automaticamente: nuovo login, flusso dati ripristinato, strategie ricollegate e notifica su Telegram.
Quando un mercato non chiude, quindi, non cambiano soltanto gli orari in cui una strategia può operare. Cambia anche tutto ciò che le sta intorno: connessione, broker, gestione degli stop, controllo delle posizioni e procedure di emergenza.
Dal 6 dicembre questo varrà anche per chi lavora sulle azioni americane.
Ma questa è soltanto la parte operativa. Resta la domanda più importante: se il mercato rimane aperto per 23 ore, la liquidità si sposterà davvero durante la notte?
Per rispondere non dobbiamo aspettare dicembre.
Aperto 23 ore. Ma il 75% degli scambi resta di giorno
Prendiamo il future sul Nasdaq 100.
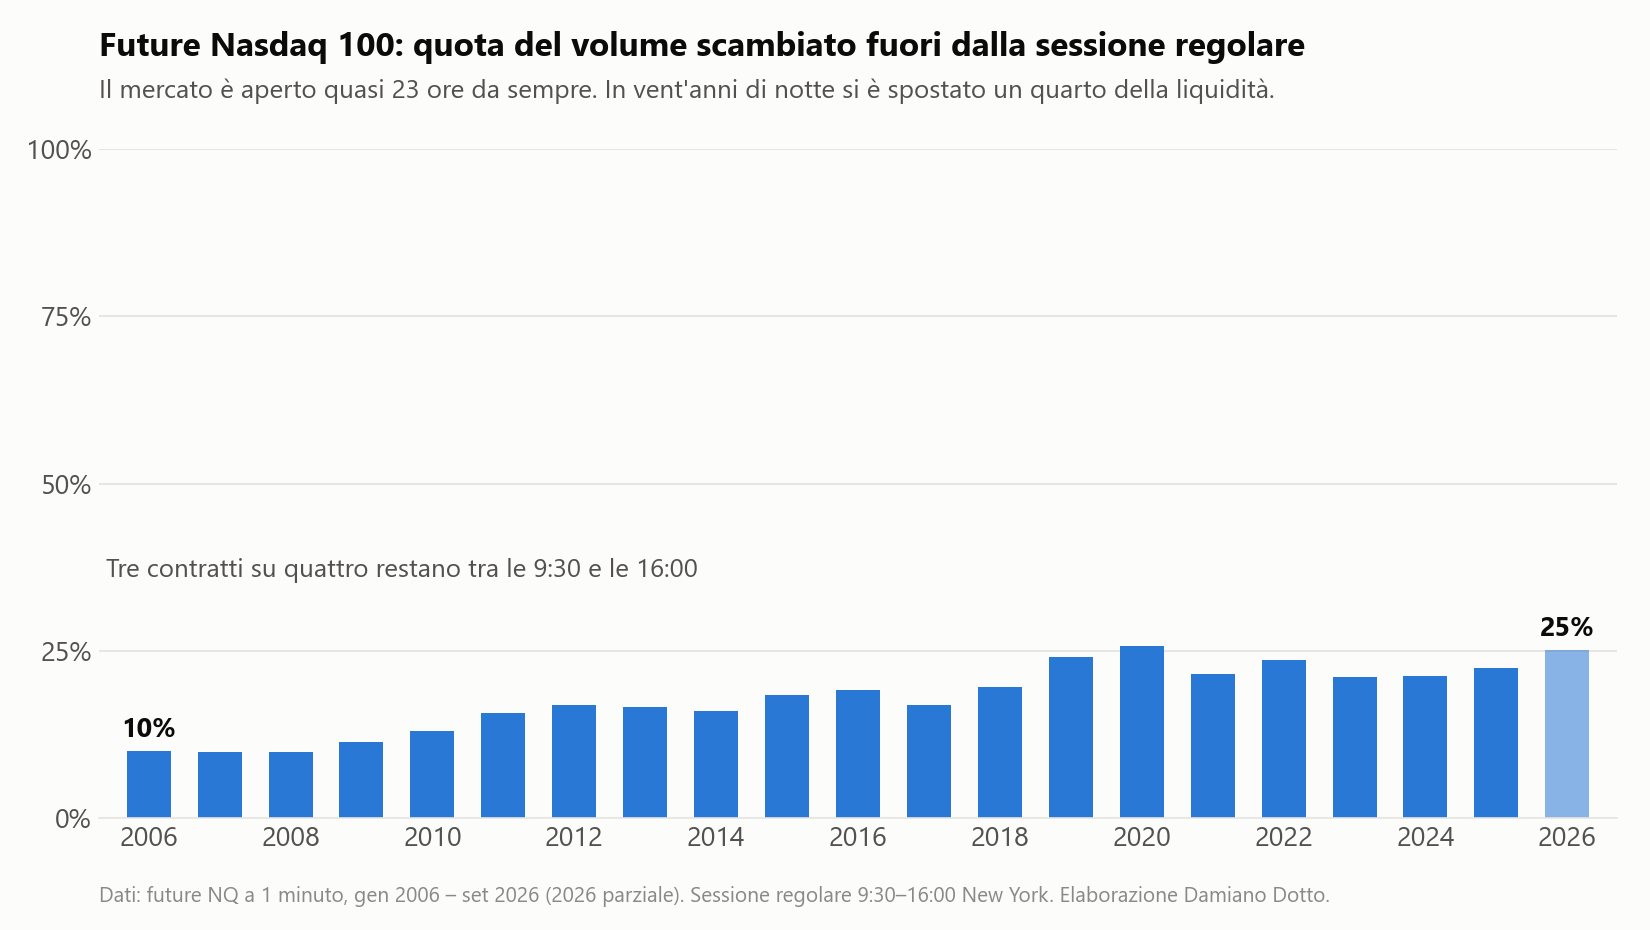
Da vent’anni quota praticamente 23 ore al giorno, mentre tra le 20:00 e le 4:00 le azioni che compongono l’indice sono ferme. È un esperimento naturale molto simile a quello che inizierà il 6 dicembre.
Nel 2006 circa il 10% dei contratti veniva scambiato fuori dalla sessione regolare. Oggi siamo intorno al 25%.
Vista così, sembra una trasformazione importante: in vent’anni la quota notturna è più che raddoppiata.
Ma leggiamo il dato al contrario.
Dopo vent’anni di negoziazione quasi continua, tre contratti su quattro vengono ancora scambiati tra le 9:30 e le 16:00. Il 75% del volume continua a concentrarsi in appena sei ore e mezza, nonostante il future rimanga aperto per ventitré.
Vent’anni di mercato aperto di notte. Tre contratti su quattro si scambiano ancora in sei ore e mezza.
E questo è il punto che ci interessa davvero.
Aprire nuove ore di negoziazione è semplice. Spostare la liquidità è molto più difficile.
La liquidità non segue soltanto l’orologio. Segue i fondi, i market maker, le pubblicazioni dei dati macroeconomici, le trimestrali e i momenti in cui tutti gli operatori si concentrano nello stesso posto e nello stesso momento.
Puoi lasciare un mercato aperto quasi tutto il giorno.
Non significa che il centro della giornata finanziaria si sposti automaticamente durante la notte.
Il gap non muore. Cambia orario
Durante l’ultimo webinar, qualcuno ha scritto in chat un’osservazione che mi è rimasta in testa:
Se automatizziamo le strategie per operare anche durante la notte, possiamo intercettare i movimenti che oggi arrivano tutti insieme nel prezzo di apertura.
È un’ipotesi interessante perché possiamo verificarla. Serve soltanto un mercato che abbia già esteso i propri orari.
E qui torniamo al DAX.
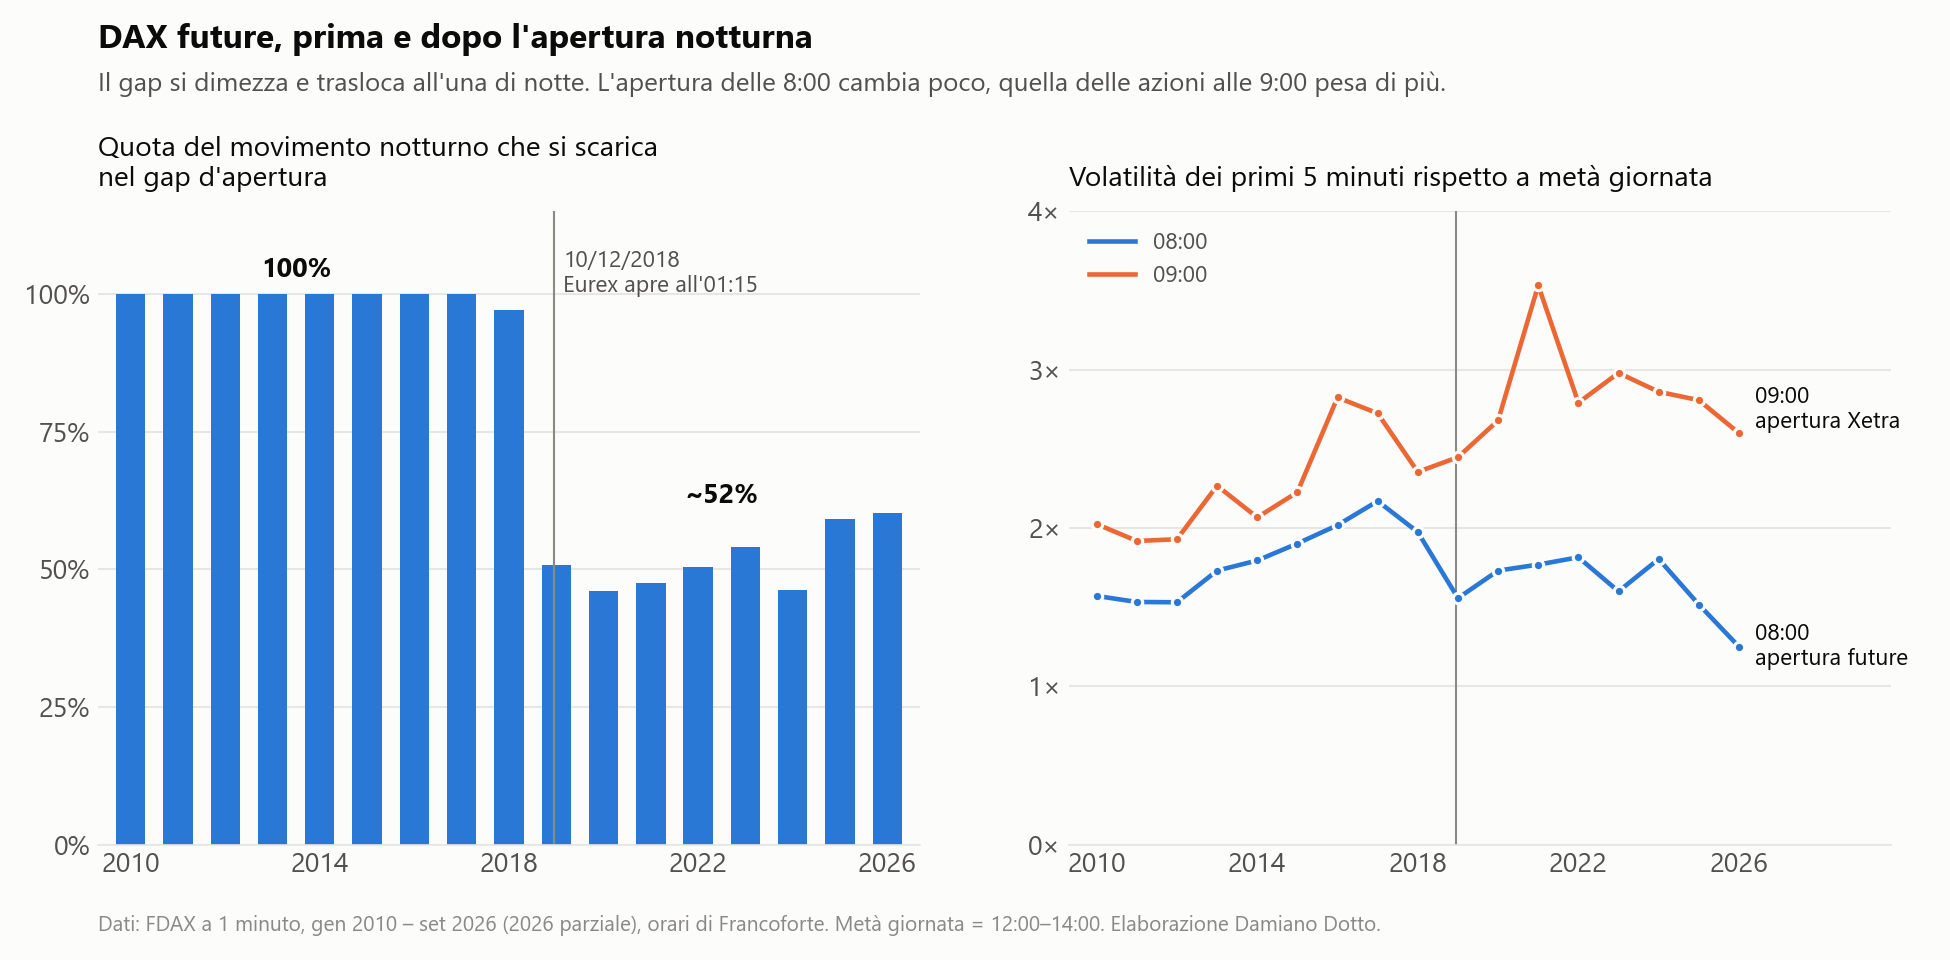
Nei miei dati, fino a novembre 2018 il future tedesco iniziava a quotare alle 8:00. Dal 10 dicembre dello stesso anno ha cominciato ad aprire all’1:15 di notte.
Ho quindi a disposizione quasi nove anni di dati prima del cambiamento e quasi otto dopo: un esperimento naturale molto simile a quello che vivranno le azioni americane.
Prima dell’estensione, l’intero movimento netto maturato durante la notte si manifestava nel gap delle 8:00.
Dopo il cambiamento, il salto tra la chiusura precedente e la nuova apertura notturna rappresenta in media il 52% di quel movimento. L’altra metà viene assorbita gradualmente dal mercato tra l’1:15 e le 8:00.
Chi aveva scritto in chat, quindi, aveva ragione.
Il gap non è scomparso: si è quasi dimezzato e si è spostato all’1:15 di notte.
Mi aspettavo che, dopo sette ore di contrattazione, l’apertura europea delle 8:00 fosse diventata molto meno importante.
I dati mostrano il contrario.
Prima del cambiamento, la volatilità dei primi cinque minuti dopo le 8:00 era circa 1,8 volte quella osservata a metà giornata. Dopo il 2018 è scesa appena a 1,6–1,7 volte.
Una differenza piccola.
Dicembre 2018: il gap si dimezza e trasloca all’1:15 di mattina. L’apertura delle 8:00 resta quasi com’era, quella delle azioni alle 9:00 pesa di più.
Nello stesso periodo, infatti, la volatilità delle 9:00 — quando apre Xetra e iniziano a essere scambiate le azioni che compongono il DAX — è aumentata da 2,3 a 2,9 volte quella di metà giornata.
Sette ore aggiuntive hanno distribuito una parte del movimento notturno, ma non hanno spento l’apertura europea.
Il momento più caldo della giornata continua a essere quello in cui arrivano gli operatori e iniziano a muoversi le azioni sottostanti.
Sul future Nasdaq 100 accade qualcosa di simile. Negli ultimi anni, i primi cinque minuti dopo le 9:30 mostrano una volatilità compresa tra 2,4 e 2,9 volte quella di metà giornata. Nel 2006 era circa due volte.
Il future può rimanere aperto tutta la notte.
Ma quando inizia la sessione regolare delle azioni, continua a sentirsi.
La notte ha pagato anche a mercato aperto
Storicamente, una parte enorme del rendimento degli indici americani è arrivata tra la chiusura di una sessione regolare e l’apertura di quella successiva.
È il famoso rendimento overnight.
Una delle spiegazioni più comuni è che gli investitori vengano remunerati per il rischio assunto fuori dalla sessione regolare, quando liquidità e possibilità di uscire sono più limitate.
Se dipendesse soltanto dalla chiusura del mercato, però, sul future questo rendimento dovrebbe ridursi o scomparire. Il future permette di comprare e vendere praticamente per tutta la notte.
Eppure, dal 2006 a oggi, sul future Nasdaq 100 la fascia compresa tra le 16:00 e le 9:30 ha prodotto 18.096 punti.
La sessione regolare ne ha prodotti 6.678.
In altre parole, il 73% del guadagno complessivo è arrivato fuori dalla sessione regolare delle azioni, mentre il future continuava a essere scambiato.
Il premio notturno, quindi, non sembra dipendere semplicemente dall’impossibilità di vendere. Probabilmente conta di più chi è disposto a mantenere il rischio durante quelle ore e chi, invece, cerca di trasferirlo.
Ma un risultato aggregato può nascondere cambiamenti importanti. Per questo ho diviso i dati nel tempo.
Sul Nasdaq 100 la notte continua ad avere un peso enorme: dal 2021 ha generato circa il 69% dei punti.
Sull’S&P 500 è successo qualcosa di diverso.
Dal 2021 la fascia notturna ha prodotto 1.566 punti, contro i 1.614 della sessione regolare. Praticamente pari.
Un vantaggio che per quindici anni era stato schiacciante, sull’indice più scambiato al mondo si è già dissolto.
E lo ha fatto senza alcun cambiamento degli orari.
Aprire nuove ore di negoziazione non basta a cancellare un’inefficienza. Ma un edge può indebolirsi anche quando l’orologio rimane esattamente lo stesso.
Tre scenari dal 6 dicembre
Non so quale sarà l’impatto del nuovo orario. Al momento vedo tre scenari possibili.
1. La notte rimane marginale
È lo scenario già osservato sul DAX: le ore si aprono, ma quasi nessuno le utilizza.
Gli scambi notturni rimarrebbero concentrati su Tesla, Nvidia e pochi ETF, mentre il resto del mercato continuerebbe ad avere volumi bassi e spread molto larghi.
Cambierebbe poco per le strategie, ma molto per l’esecuzione: stop e ordini potrebbero attivarsi su book sottili e a prezzi pessimi.
Il segnale da osservare sarà semplice: dopo sei mesi, la notte rappresenta ancora meno del 2–3% del volume ed è concentrata sempre sugli stessi titoli.
2. Il prezzo inizia a formarsi durante la notte
Trimestrali e notizie provenienti dall’Asia verrebbero assorbite progressivamente, invece di arrivare tutte insieme alle 9:30.
Il gap delle singole azioni potrebbe comportarsi come quello del DAX: ridursi e distribuirsi nelle nuove ore.
Le strategie più esposte sarebbero proprio quelle costruite sul gap di apertura.
3. Nasce un mercato a due velocità
È lo scenario che considero più realistico.
Mega-cap ed ETF diventerebbero realmente liquidi durante la notte, mentre le società più piccole continuerebbero a muoversi quasi soltanto nella sessione regolare.
Su Apple il gap potrebbe formarsi gradualmente. Su una small cap, invece, il movimento continuerebbe ad arrivare quasi tutto insieme alle 9:30.
Da quel momento, utilizzare lo stesso backtest per entrambe significherebbe fare la media di due mercati diversi.
In tutti e tre gli scenari, però, le aste delle 9:30 e delle 16:00 rimarranno. Continueranno a essere i riferimenti principali per indici, ETF e ribilanciamenti dei fondi.
Più ore di negoziazione non significano necessariamente che le due campane più importanti smetteranno di contare.
Chi rischia davvero
Per chi lavora sui futures, come faccio io, l’impatto diretto dovrebbe essere limitato: il mercato è già aperto quasi 24 ore.
Potrebbe però cambiare il modo in cui il future forma il prezzo durante la notte, perché sotto di lui ci sarà almeno una parte delle azioni realmente negoziabili.
Per chi lavora sulle singole azioni, soprattutto con strategie su gap e apertura, il cambiamento sarà molto più importante.
Per un investitore di lungo periodo cambierà poco nei numeri, ma potrebbe cambiare molto nel comportamento: il pulsante per vendere sarà disponibile anche alle tre del mattino, proprio quando arriva una notizia che spaventa.
Un mercato sempre aperto offre anche più occasioni per fare la cosa sbagliata.
La linea verticale nel backtest
Dal 6 dicembre metterò una linea verticale nei backtest delle strategie sulle azioni: prima e dopo il cambiamento.
Non butterò via lo storico. Vent’anni di dati continuano a raccontarmi come una strategia si è comportata attraverso il 2008, il Covid, i tassi a zero e quelli al 5%.
Ma non darò neppure subito più peso ai dati nuovi. Con pochi mesi di osservazioni significherebbe adattare la strategia al rumore.
Prima dell’equity line controllerò le variabili che generano il risultato:
quanta parte del movimento notturno arriva ancora nel gap delle 9:30;
come cambia la volatilità dei primi minuti;
quanto volume si sposta fuori dalla sessione regolare;
quali titoli diventano realmente liquidi durante la notte.
Se queste misure inizieranno a cambiare, potrò accorgermene prima che il deterioramento diventi evidente nel backtest.
Controllerò anche come vengono costruiti i dati.
La nuova sessione sarà attribuita al giorno di negoziazione successivo. Apertura e chiusura ufficiali rimarranno quelle delle aste, ma massimo, minimo, volume e gap potrebbero essere calcolati in modo diverso da ciascun fornitore.
Prima di chiedermi se una strategia funziona ancora, dovrò quindi verificare che i dati continuino a significare la stessa cosa.
Mi è già successo sull’oro.
Dal 2024 il mercato ha iniziato a comportarsi in modo diverso e una delle mie strategie è uscita dalla distribuzione osservata in passato. Non l’ho cancellata: l’ho messa in panchina, ho annotato il motivo e l’ho sostituita con un’altra.
Farò la stessa cosa sulle azioni se cambieranno le misure che sto osservando.
L’intelligenza artificiale renderà più veloce trovare e testare nuove inefficienze. Ma può aiutarci anche a monitorare continuamente le condizioni sulle quali sono costruite le strategie che possediamo già.
Forse il vantaggio più importante non sarà generare cento strategie in più.
Sarà accorgersi prima quando uno dei nostri edge non è più lo stesso.
I backtest continueranno a valere ciò che hanno sempre valso: una descrizione del passato da confrontare continuamente con il presente.
Il 6 dicembre non cambia soltanto l’orologio del mercato.
Cambia dove dobbiamo guardare.
Metti la linea verticale, e misura.
Ci risentiamo presto,
un abbraccio,
Damiano
Fonti e analisi:
Dati: serie a 1 minuto dei future NQ (gen 2006 – set 2026) e FDAX (gen 2010 – set 2026), contratti continui aggiustati per i rollover; i confronti tra periodi usano rapporti calcolati anno per anno o movimenti normalizzati per la volatilità, quindi non risentono dell’aggiustamento.
Fonti: Nasdaq Trader News DN2026-8, 24/09/2026; SEC, “Roundtable on Preparations for 24-Hour Trading, Supporting Data”, 10/09/2026;
NYSE, “Night Moves”, 2025; Boyarchenko, Larsen, Whelan, “The Overnight Drift”, Review of Financial Studies, 2023, e “The Disappearing Overnight Drift”, Fed di New York, 1/07/2026;
Eurex, estensione degli orari di negoziazione, 10/12/2018;
Analisi a scopo di ricerca: i risultati passati non predicono quelli futuri.
Vuoi vederlo fare dal vivo?
Il 16, 18 e 19 novembre alle 20:30 costruiamo insieme, online e gratis, una strategia con l'AI e la mettiamo alla prova su vent'anni di dati.