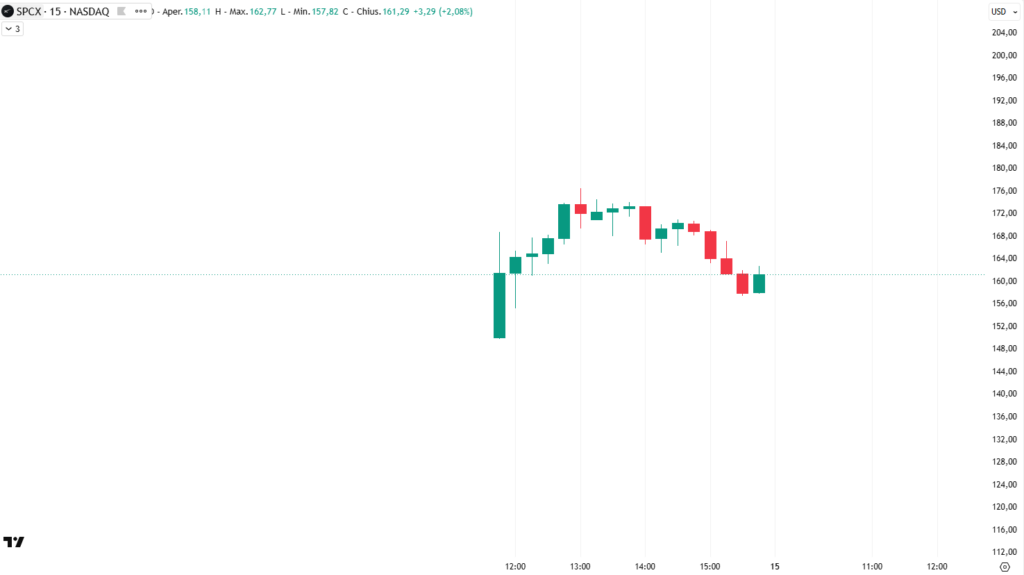
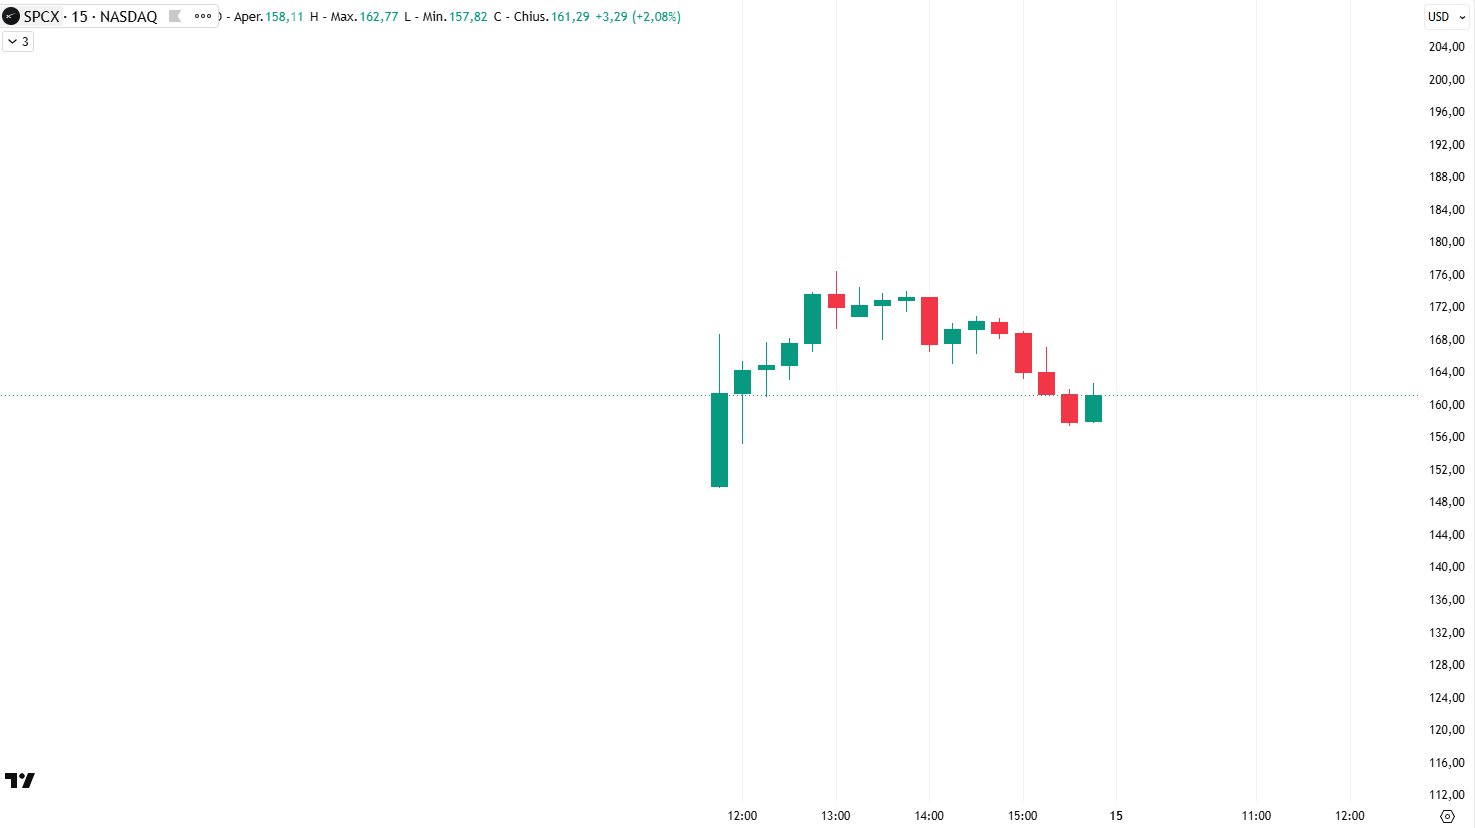
Ieri si è quotata in borsa SpaceX.
La più grande IPO della storia: circa 1.750 miliardi di dollari di valutazione, 135 dollari ad azione, poi salita fino ad un prezzo di 176,52$ nella sessione.
E come ogni volta che esce un nome così, internet si è spaccato in due “tifoserie”.
Da un lato “è il futuro, compra a occhi chiusi”.
Dall’altro “è una bolla, scappa”.
Ho fatto una cosa diversa: ho riunito in una stanza quattro tra le menti finanziarie più brillanti di sempre: un value alla Warren Buffett, un macro-visionario alla Ray Dalio, un contrarian alla Michael Burry e un risk manager spietato: e ho chiesto loro di analizzare SpaceX.
Nessuno di loro era umano.
E quando il dibattito si è chiuso, tre su quattro avevano detto la stessa cosa.
Non era “compra”. Non era “vendi”.
Era: passo.
So che non è la risposta che ti aspettavi, ma questo articolo è sul perché quel “passo” è probabilmente la risposta più intelligente che potessi ottenere e su cosa significa per il modo in cui tu valuti qualsiasi azienda da qui in avanti.
Partiamo.
Ci stiamo facendo tutti la domanda sbagliata
La domanda che gira in questi giorni è una sola:
SpaceX a 135 dollari è cara o ad un buon prezzo?
È la domanda sbagliata.
E te lo dimostro coi numeri, prima di dirti perché.
SpaceX, nell’ultimo anno, ha fatto circa 18,7 miliardi di ricavi e ha perso 4,2 miliardi a livello operativo.
A 1.750 miliardi di valutazione, significa che il mercato la prezza a quasi 95 volte i ricavi.
Per darti un metro di paragone:
Nvidia, oggi, ne vale circa 20 volte, Microsoft circa 10.
SpaceX, che perde soldi, 95… novantacinque!
Prova ad attaccare un modello a questi numeri.
Un DCF (il calcolo dei flussi di cassa futuri scontati a oggi, il modo “serio” di valutare un’azienda) su una che brucia cassa non funziona. Tutto dipende da quanta crescita ipotizzi, e qui basta spostare quell’ipotesi di pochissimo per ribaltare il risultato: alzi un po’ la crescita e “vale il doppio del prezzo”, la abbassi un po’ e “ne vale un decimo”.
Il modello non ti dà una risposta: ti restituisce quello che hai deciso tu di metterci dentro. Serve solo a far sembrare un calcolo quella che resta una scommessa discrezionale.
Attenzione, non è il modello a esser rotto.
È che a questo stadio i numeri, semplicemente, non ci possono dire nulla.
Lo ha spiegato meglio di chiunque Aswath Damodaran, il professore di valutazione della NYU.
La sua tesi, nel libro Narrative and Numbers, è che ogni valutazione è un matrimonio tra numeri e storia, e che l’incertezza è massima proprio con le aziende giovani, dove non c’è storia finanziaria ma c’è potenziale virtualmente infinito.
Più l’azienda è giovane, più il valore viene dalla narrativa e meno dai numeri.
SpaceX è il caso estremo di questa regola.
Perde soldi, ha più di 20 anni di vita ma è la sua primissima fotografia pubblica dei conti, e dipende da due scommesse: Starlink come internet del mondo, Starship come “razzo riutilizzabile”.
Quindi se l’azione è “cara o regalata” non ha una risposta numerica.
È una domanda su quanto credi alla storia.
E quella è una cosa che decidi tu, non un modello.
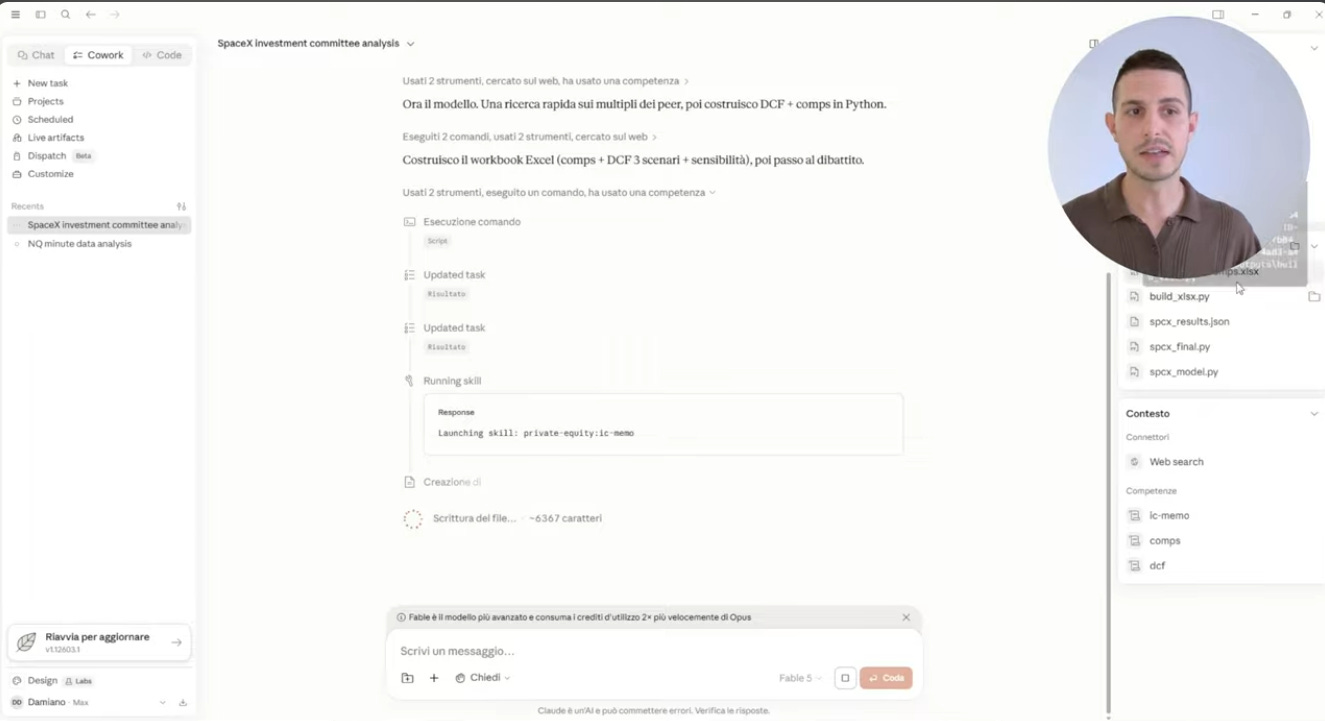
Ho convocato quattro leggende, e nessuna era umana
Qui arriva la parte interessante.
Volevo vedere quel dibattito, numeri contro storia, esplicito sul tavolo.
Così ho costruito un comitato d’investimento fatto di agenti AI.
Funziona più semplice di quanto sembri.
Anthropic ha pubblicato, gratis e a codice aperto, un set di competenze finanziarie: costruire un DCF, fare i comparativi con i concorrenti e aziende simili (i cosidetti peers), scrivere un verbale d’investimento.
Io ho assegnato a quattro agenti quattro personalità: una leggenda ciascuno.
Come fa un’AI a “essere” Warren Buffett?
Non per magia, e non con una formula segreta.
Legge ciò che Buffett ha reso pubblico in cinquant’anni: i libri, le lettere agli azionisti, le interviste e ne assorbe il processo.
Perché è questa la verità che quasi nessuno dice: le leggende non hanno una formula segreta.
Hanno un processo.
E un processo si può imparare.
Gli agenti hanno scaricato i numeri reali dal prospetto depositato alla SEC, hanno costruito il DCF e i comparativi, e hanno discusso. Poi hanno votato.
Uno compra. Tre passano.
Ti lascio qui una parte del report generato dagli agenti AI:
🟦 VALUE (metodo Buffett — lettere Berkshire, “cerchio di competenza”, margine di sicurezza)
“Partiamo dall’owner earnings: $6.6B di EBITDA rettificato sono in realtà flussi negativi una volta pagati satelliti che si deprezzano in 5 anni e GPU che si deprezzano in 3. A $1.75T pago 265 volte un EBITDA che non è cassa, per un business dove il segmento buono (Starlink, $4.4B di utile operativo) vale forse $150–250B da solo — e tutto il resto è promessa. Il test del margine di sicurezza: anche se Starlink triplicasse l’utile e gli dessi 30x, arrivo a $400B. Mancano $1.35T all’appello.
Poi c’è il cerchio di competenza: razzi riutilizzabili, costellazioni LEO, foundation model in competizione con quattro rivali meglio capitalizzati, e un’opzione da $60B su un editor di codice. Io non so prevedere l’economia dell’AI nel 2030, e diffido di chi dice di saperlo. Infine la governance: 85% dei voti a un uomo che gestisce altre quattro società e ha già spostato $2B da Tesla a xAI. Non è un’azienda, è una fiducia personale quotata.
Verdetto: TROPPO DIFFICILE. Passo. Non è uno short — non shorto mai l’esecuzione di persone straordinarie — ma a questo prezzo non è un investimento, è una sottoscrizione di fede.”
🟩 VISIONARIO (metodo Dalio/Wood — paradigmi, curve di costo, Wright’s Law)
“La domanda giusta non è ‘quanto vale oggi’ ma ‘che curva sta cavalcando’. Tre curve, tutte reali: (1) il costo al kg in orbita è sceso da $54.000 (Shuttle) a ~$1.500 (Falcon 9), e Starship punta sotto $200 — ogni volta che il costo di lancio cala 10x, il mercato indirizzabile non cresce del 10x, cambia natura; (2) Starlink è passata da $0.2B a $11.4B di ricavi in 4 anni — nessuna telco nella storia ha fatto questo — e il direct-to-cell con lo spettro EchoStar apre i 5 miliardi di telefoni; (3) Colossus: 220.000 GPU in 120 giorni. Nessun altro al mondo costruisce data center a quella velocità, e l’energia/velocità di costruzione È il collo di bottiglia dell’AI.
Detto questo, sono onesta sul prezzo: il mio stesso framework dice che la curva è reale ma già prezzata oltre il caso base. A $135 il mercato sconta già il mio scenario bull ($76 DCF) più un 78% di premio. Comprerei aggressivamente a $60–80. Qui posso giustificare solo una posizione iniziale piccola, da far crescere sulle debolezze — e il lockup di dicembre 2026 me ne darà l’occasione.
Verdetto: COMPRA, ma 1/4 di posizione, con piano di accumulo post-lockup. Marte? Marte è gratis nel mio modello. Se lo paghi, stai sbagliando.”
🟥 CONTRARIAN (metodo Burry — leggere le note, cercare la crepa strutturale)
“La crepa è a pagina 47 delle risk factors, ma nessuno la legge perché guarda il razzo. Tre cose:
Primo: il contratto Anthropic — $1.25B/mese, il singolo cliente che regge la narrativa AI — è disdettabile con 90 giorni di preavviso. Il mercato lo capitalizza come ARR perpetuo a multipli software. È un purchase order revocabile travestito da SaaS. Se Anthropic costruisce in proprio o spunta prezzi migliori altrove, $15B di ricavi annui attesi evaporano con una PEC.
Secondo: la matematica dell’IPO stessa. Dicembre 2025: tender a $84/azione (post-split). Giugno 2026: IPO a $135. +61% in sei mesi senza un singolo dato fondamentale nuovo positivo — anzi, nel frattempo: ARPU Starlink –18%, perdita Q1 record di $4.28B, burn AI accelerato. Cosa è cambiato? Solo il compratore: dal private market sofisticato al retail, a cui è riservato il 30% del flottante — il triplo dello standard. Quando l’insider ti riserva tre volte più posto del solito alla sua tavola, chiediti chi è il piatto. E Nasdaq ha riscritto le regole di inclusione nell’indice (top-40 entro 15 giorni) di fatto su misura: i fondi passivi saranno compratori forzati al picco. S&P si è rifiutata di fare lo stesso. Uno dei due index provider ha ragione.
Terzo: cosa DEVE essere vero perché $135 regga — tutte e quattro insieme: (a) ricavi ~$613B nel 2035 o equivalente compressione del rischio; (b) l’AI di xAI vince contro OpenAI/Google/Anthropic pur partendo con $6B/anno di perdite; (c) Starship raggiunge cadenza commerciale senza fallimenti catastrofici (Flight 12 è questo mese); (d) Musk resta concentrato, vivo e non diluisce. La probabilità congiunta di quattro eventi al 60–70% ciascuno è il 13–24%.
Verdetto: PASSA — e per conto mio, short dopo l’inclusione Nasdaq-100, target il lockup di dicembre 2026, quando insider, dipendenti e sindacato bancario diventano venditori simultanei del più grande blocco della storia. Non shorto oggi: i flussi passivi possono schiacciarmi prima che la gravità funzioni.”
🟨 RISK MANAGER (sizing senza storico)
“Da oggi SPCX esiste da zero giorni di trading: niente beta, niente correlazioni, niente vol realizzata. Quindi si lavora per proxy e per struttura:
-
Beta sintetico: un proxy 0.4·TSLA + 0.3·RKLB + 0.3·NDX dà un beta ex-ante ~1.8–2.2 e vol attesa 60–80% annua, da rivedere dopo 60 sedute. L’analisi eventi conferma: TSLA fa –4.2% medio sui milestone IPO di SpaceX — le due azioni condividono lo stesso fattore ‘Musk’, quindi per chi ha già TSLA in portafoglio l’esposizione marginale è maggiore del peso nominale.
-
Rischi non diversificabili e binari: Starship Flight 12 (giugno), disdetta Anthropic (90 gg), key-man assoluto (85% voti), lockup dic-2026 con flottante iniziale ~4% — la scarsità che oggi gonfia il prezzo è la stessa che amplificherà la caduta.
-
Sizing: con vol attesa 70% e un downside strutturale del 50–80% indicato dal DCF, il criterio della perdita massima tollerabile (non più dell’1% di NAV in scenario –60%) dà max 1.5–2% di NAV, solo nel book speculativo, con revisione obbligatoria a: primi dati trimestrali (settembre), inclusione indici, lockup. Zero leva, zero opzioni vendute. E un vincolo aggregato: TSLA + SPCX + supply chain space ≤ 5% di NAV, perché è un solo fattore di rischio con tre ticker.”
“Passo” non è una resa.
Siamo educati a pensare che un bravo analista sia quello che ha sempre una risposta. Per me è il contrario.
La cosa più rara, in finanza, è sapere dove finisce ciò che capisci.
Buffett lo chiama cerchio di competenza, e ha costruito la più grande fortuna della storia degli investimenti soprattutto su ciò che ha rifiutato di toccare.
“Passo” non è ignoranza.
È la disciplina di non confondere l’entusiasmo con un’opinione informata.
E i dati danno torto all’entusiasmo. Jay Ritter, che studia le IPO da decenni all’Università della Florida, ha numeri spietati: in media le matricole guadagnano circa il 19% il primo giorno: ma a tre anni circa il 64% sottoperforma il mercato, in media di oltre il 20%.
La sua conclusione è la frase che dovresti incorniciare:
il prezzo d’offerta non è troppo basso, è il primo prezzo di mercato a essere troppo alto.
Tradotto: l’euforia del giorno della quotazione non è un giudizio. È euforia.
C’è una sfumatura però, e te la do perché è il mio mestiere darti anche quello che non conferma la tesi: le aziende in perdita di solito vanno peggio della media, ma quelle in perdita con ricavi enormi, la categoria di SpaceX, storicamente vanno meglio.
Se vuoi vedere come ho fatto praticamente, ho registrato passo per passo: l’installazione, la costruzione del comitato, il dibattito dal vivo e il verbale finale su SpaceX:
P.S. Rileggendo approfonditamente il verbale ho trovato diverse cose che non tornano, e ho deciso di non ripulirle: perchè sono un punto centrale di questo articolo.
Gli agenti hanno trattato SpaceX e xAI come se fossero la stessa azienda.
Il contratto di compute con Anthropic, il supercomputer Colossus, la “guerra dei modelli”, e i conti lo confermano: un contratto da ~$15 miliardi l’anno semplicemente non entra in un’azienda che di ricavi totali ne fa $18,7. Si sono contraddetti da soli.
Questo è esattamente ciò che intendo quando dico che l’AI non va delegata al 100%.
Ti dà quattro analisi brillanti in pochi minuti e in mezzo ci infila errori detti con la stessa sicurezza delle cose giuste.
Uno step fondamentale infatti è quello di prendere il report generato dal comitato AI e farlo rileggere ad altre AI, come Perplexity, che verificano in maniera più approfondita le fonti.
Ci risentiamo presto,
Damiano
Fonti
– Aswath Damodaran, “Narrative and Numbers” (Columbia Business School Publishing).
– Jay R. Ritter, dati sulle IPO (University of Florida).
– Numeri SpaceX dal prospetto S-1 depositato alla SEC.
Vuoi vederlo fare dal vivo?
Il 16, 18 e 19 novembre alle 20:30 costruiamo insieme, online e gratis, una strategia con l'AI e la mettiamo alla prova su vent'anni di dati.
Questo articolo è uscito prima nella newsletter di Damiano su Substack.