Qualche giorno fa, la sera del 28 ottobre, mancavano poche ore alla pubblicazione della trimestrale di Google.
Ero davanti al grafico di Alphabet, con timeframe a un minuto, e stavo sperimentando la nuova intelligenza artificiale di Mistral, uscita appena due settimane prima.
E ho chiesto la fatidica domanda, a cui tutti i traders e investitori cercano inevitabilmente risposta:
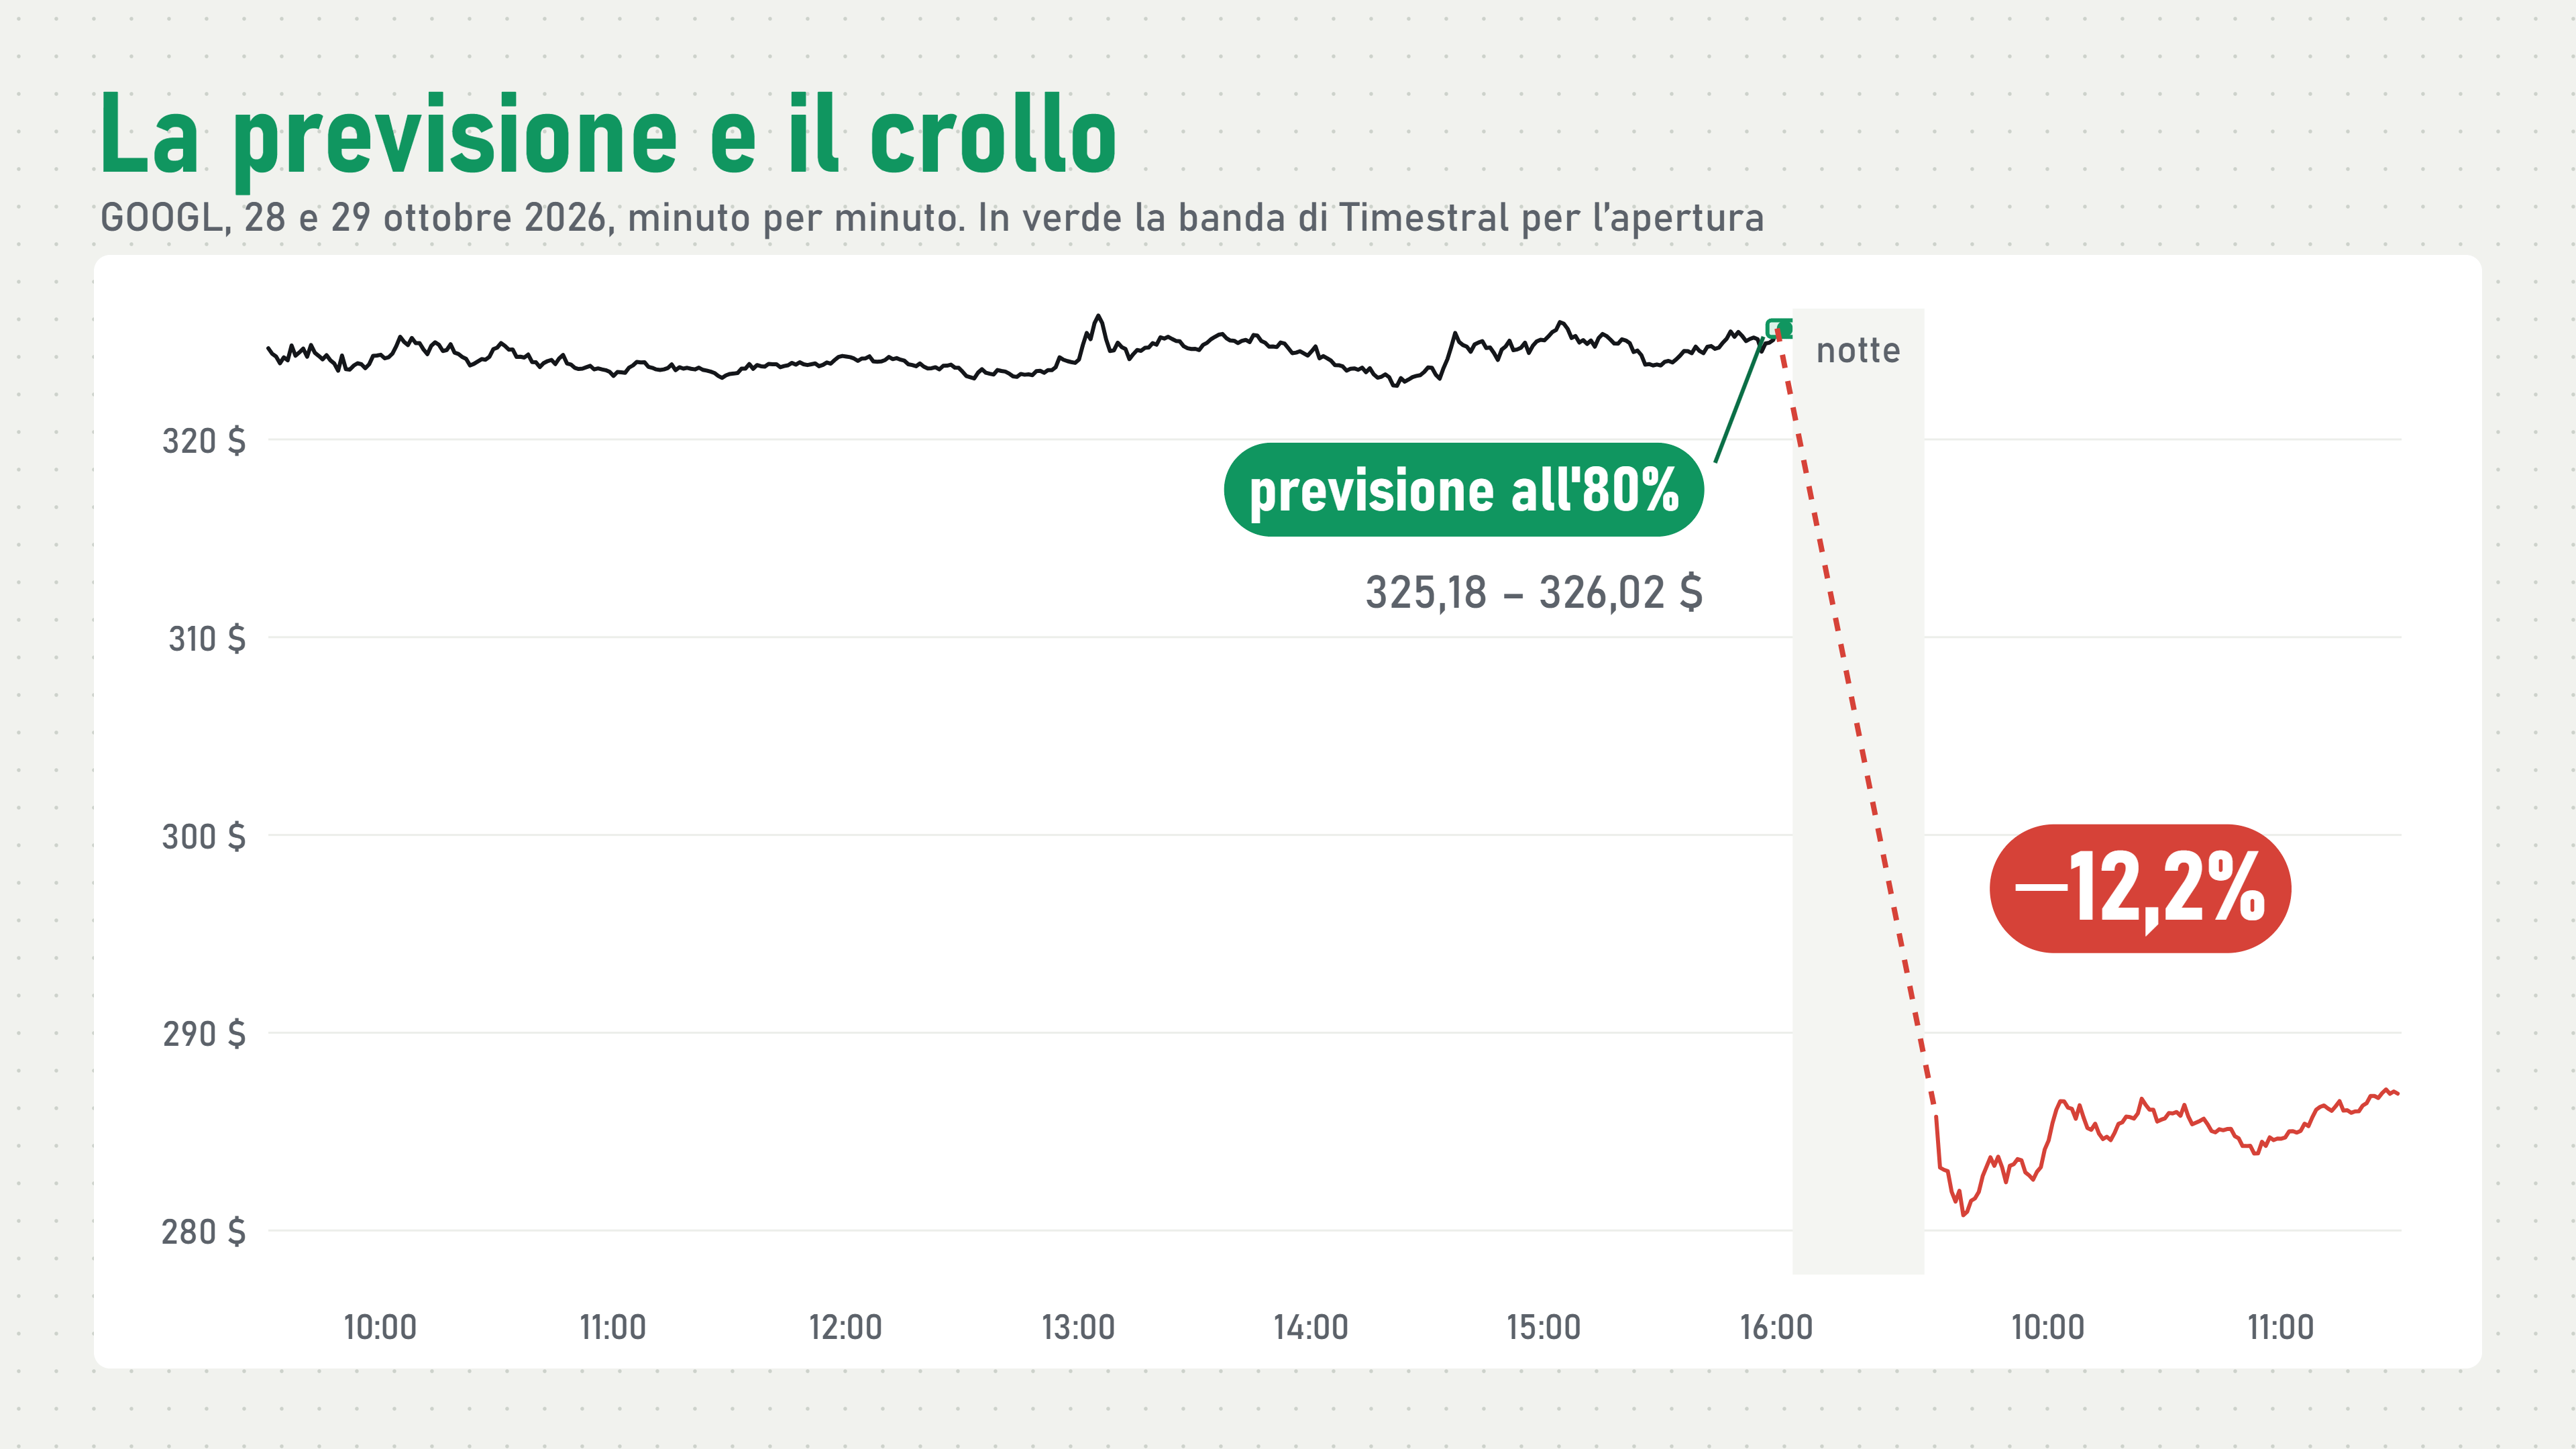
Dove aprirà Google domani mattina?
La risposta è stata piuttosto precisa:
«Con l’80% di probabilità, entro lo 0,13% dal prezzo attuale.»
Praticamente, un nulla di fatto. Una variazione minuscola.
Eppure mancavano poche ore alla trimestrale di una delle aziende più grandi al mondo. Un evento capace di spostare il prezzo anche di diversi punti percentuali.
La mattina dopo, Google ha aperto a -12%.
Meno dodici per cento.
La variazione reale è stata circa 92 volte più grande dell’ampiezza percentuale indicata dalla previsione.
A questo punto potrei chiudere l’articolo con la solita conclusione: l’intelligenza artificiale non sa prevedere i mercati finanziari.
E per quanto riguarda questo esperimento, sarebbe difficile darle torto. Ma il minuto dopo l’apertura é successo qualcosa di estremamente interessante.
Ed è proprio quello che mi ha spinto ad andare oltre il singolo caso di Google.
Ho messo alla prova il modello con oltre 50.000 previsioni su 41 mercati diversi, cercando di rispondere a una domanda leggermente diversa.
E se stessimo chiedendo all’AI di prevedere la cosa sbagliata?
Un’AI gratis che legge qualsiasi serie storica
Il modello si chiama Timestral e l’ha rilasciato Mistral, la società francese di intelligenza artificiale, il 15 ottobre.
Non è un chatbot.
È quello che in gergo si chiama foundation model per le serie storiche: un’AI addestrata su una quantità enorme di sequenze di numeri, che ha imparato a “indovinare” come continuano.
Consumi elettrici, vendite, temperature.
E, volendo, prezzi.
La cosa che lo rende interessante per chi lavora sui mercati finanziari è che funziona senza addestramento.
Non devi prendere vent’anni di dati, allenarlo, ottimizzarlo e pregare poi che il modello funzioni bene.
Gli passi il grafico e ti restituisce una previsione. Anzi, un ventaglio di previsioni: non solo dove pensa che andrà il prezzo, ma anche quanto è incerto.
Più il ventaglio sarà largo, più si aspetta movimento.
Mistral dichiara il primo posto su tre classifiche di previsione. Ed è gratis.
Quelle classifiche però sono generaliste, misurano ad esempio quanta elettricità consumerà una città domani, che è un problema molto più “ordinato” del Nasdaq.
E non sappiamo con precisione su quali dati sia stato addestrato: potrebbe aver già visto una parte dello storico finanziario.
Per questo ho valutato le previsioni soltanto sui dati del 2026. Non è una garanzia assoluta, ma è una delle poche precauzioni possibili.
Perchè te ne parlo
Faccio trading sistematico da circa dieci anni e prima ancora scrivevo software.
Il mio lavoro, in pratica, è prendere un’idea, trasformarla in regole e verificare se quelle regole avrebbero retto sui dati.
Ma c’è un motivo più concreto per cui questo esperimento mi interessava.
Alcuni dei miei trading system, che girano con soldi miei, posizionano già lo stop in base alla volatilità. Non a una distanza fissa: più il mercato si muove, più lo stop si allarga, e viceversa.
Quindi non mi interessava soltanto sapere se un’AI indovina dove va il prezzo. Mi interessava sapere se poteva dirmi qualcosa su quanto si muoverà. Perché quella è un’informazione che, nei miei sistemi, si traduce direttamente in futuro in una potenziale decisione.
Ci arriviamo.
Prima la domanda che interessa a tutti.
Sul prezzo, è un 50/50
Ho chiesto a Claude di installare il modello e di fargli fare previsioni casuali su 41 mercati, tutte nel 2026, con dati a un minuto: 14 futures, 11 cambi e 16 azioni del Nasdaq.
A cinque minuti, Timestral indovina la direzione nel 51,6% dei casi.
A un’ora, nel 50,7%.
Ho anche misurato l’errore delle sue previsioni e l’ho confrontato con la previsione più stupida che esista: il prezzo tra un po’ sarà uguale a quello di adesso. Il cosiddetto random walk. L’errore è praticamente identico, su tutti i mercati.
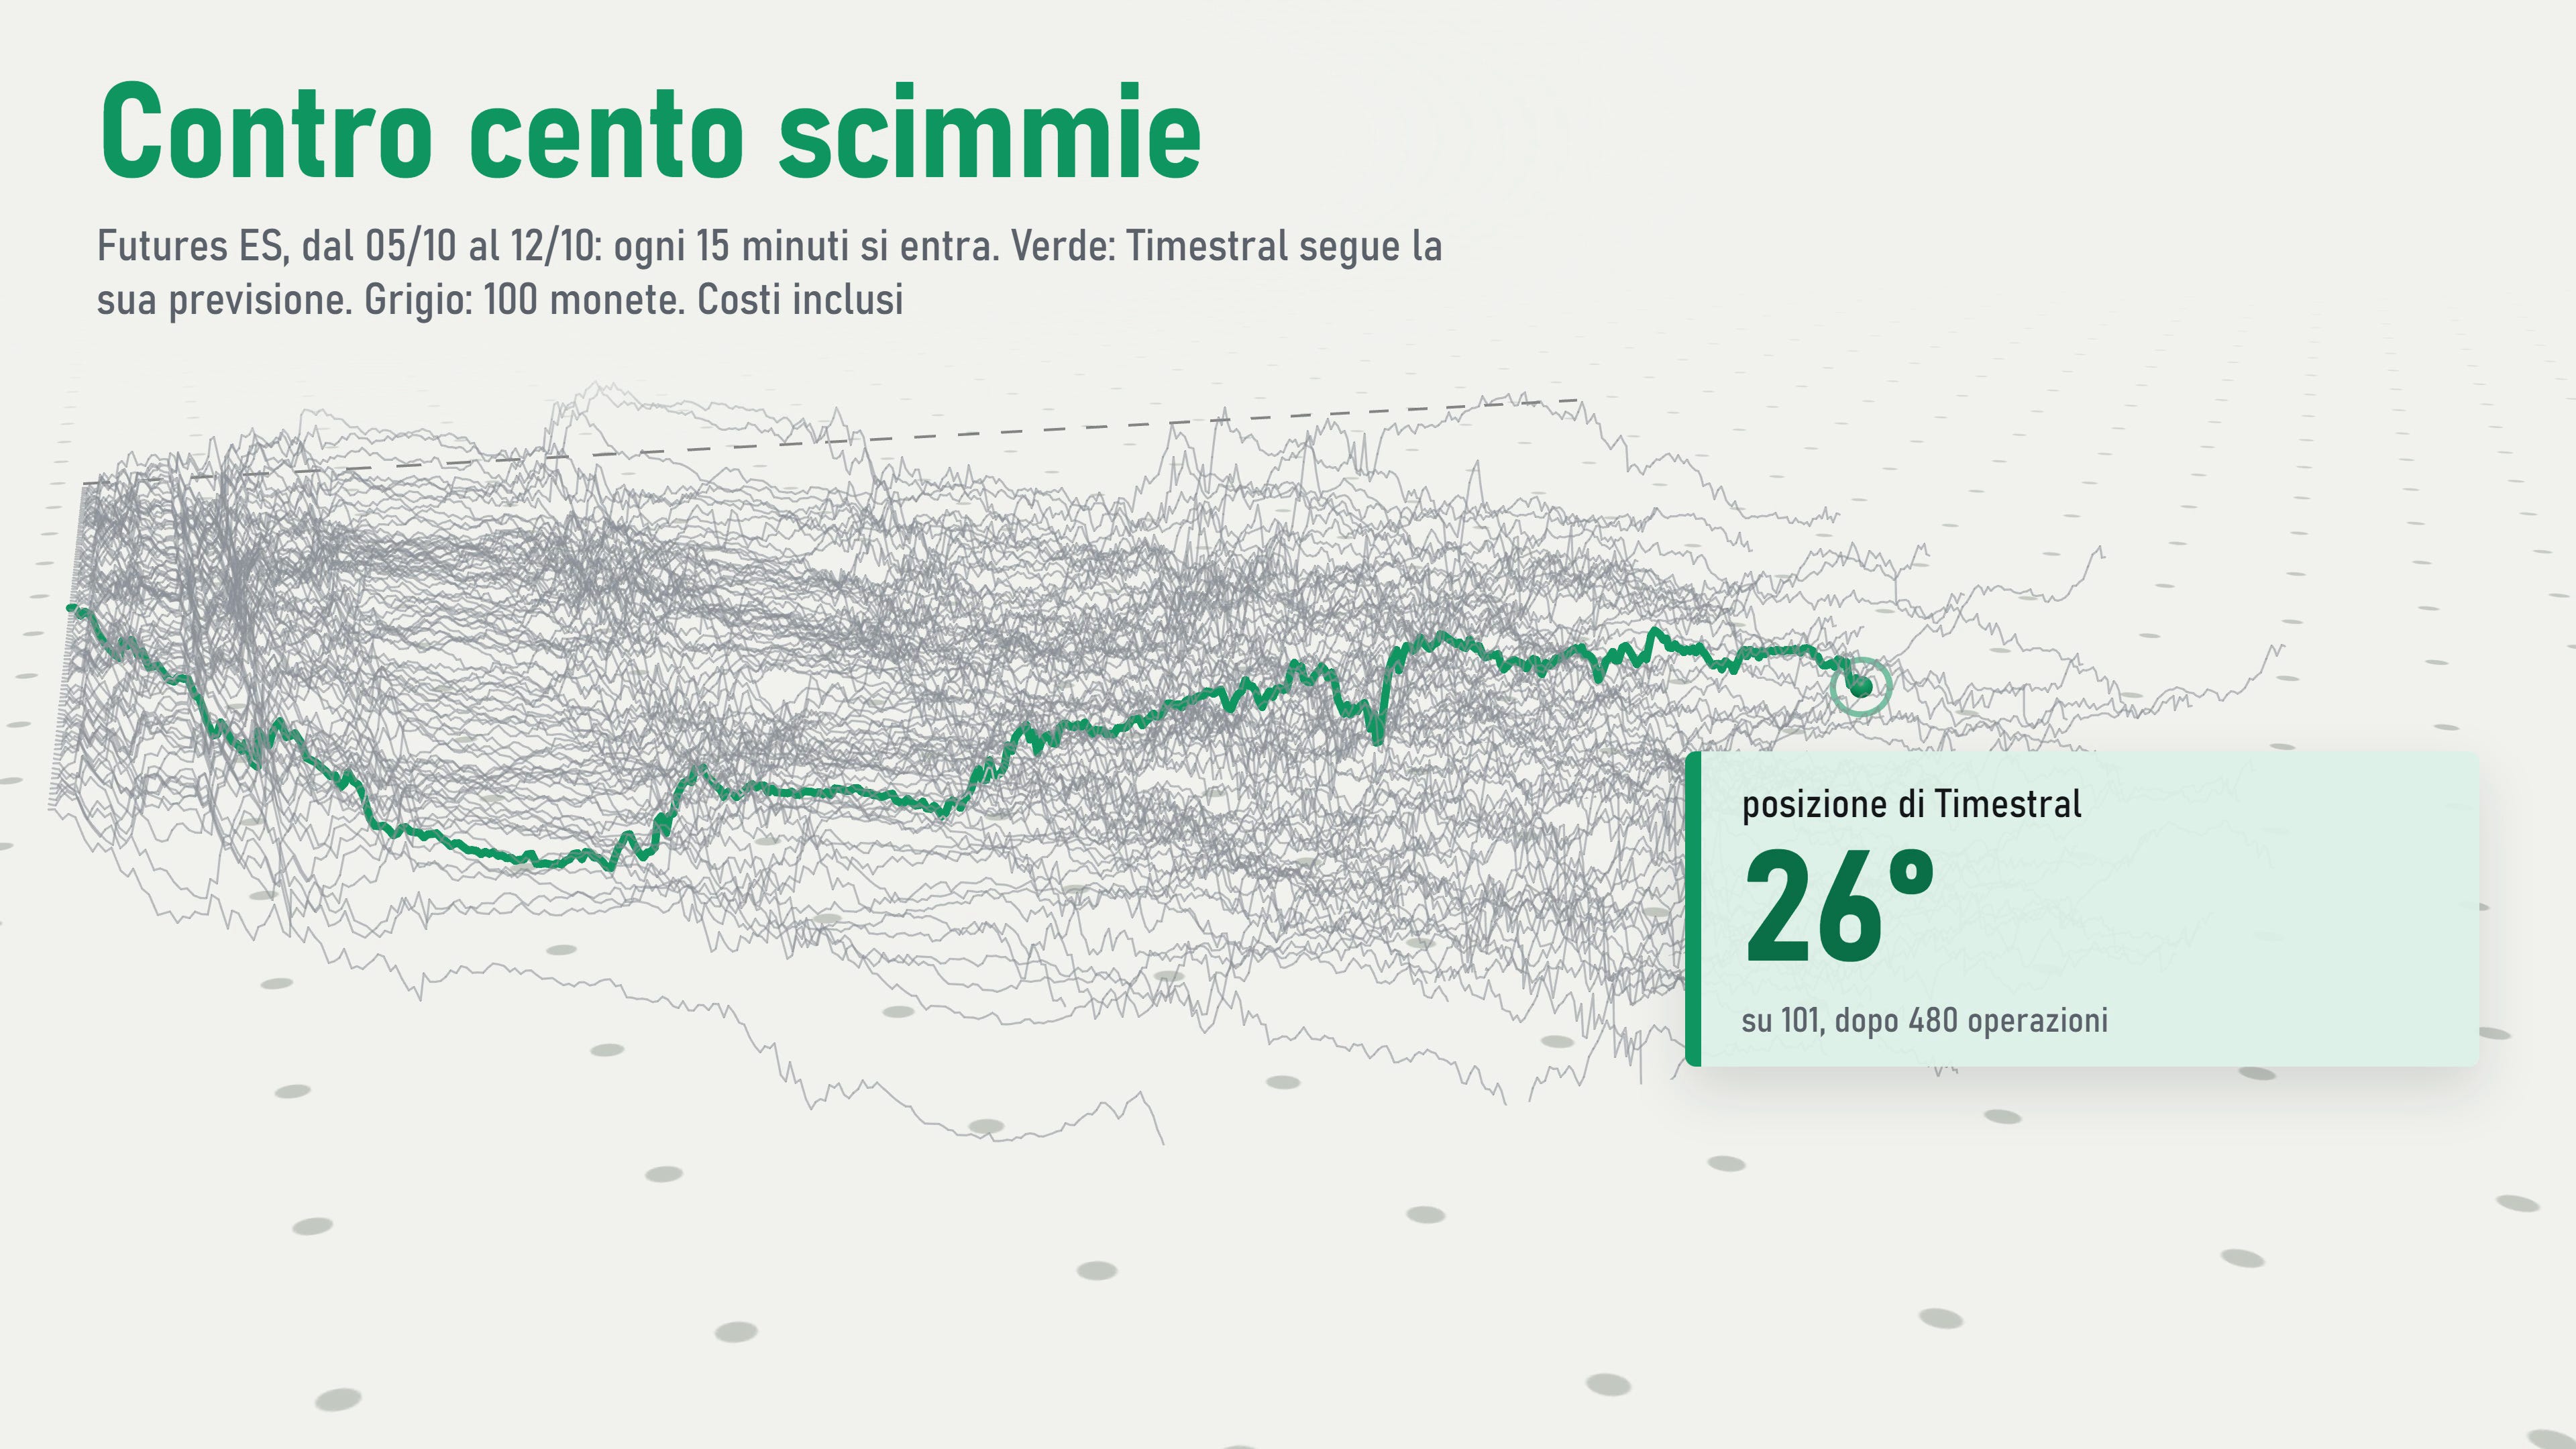
Per renderlo più interessante, ho messo il modello in gara con cento agenti ai(scimmia) che ogni quindici minuti tirano una moneta per decidere se comprare o vendere, costi di negoziazione inclusi.
Timestral è arrivato in mezzo al gruppo.
Sul cambio euro contro dollaro canadese, a un minuto, la direzione giusta saliva al 59,3%. Su migliaia di osservazioni, è un numero sicuramente interessante. Ma se hai già letto qualche mio articolo, sai che non mi entusiasmo facilmente, anzi.
Allora ho provato una regola tecnica banalissima:
Se nell’ultimo minuto il prezzo è salito, scommetti che scenda, e viceversa.
Fa il 59,6%.
Leggermente meglio dell’AI.
E nel 78% dei casi le due previsioni coincidono.
Quello che sembrava intelligenza era, per la maggior parte, un banalissimo rimbalzo di brevissimo periodo. Vale circa mezzo pip lordo a operazione. Dopo spread e commissioni diventa circa meno un pip e mezzo.
È lo stesso inganno di cui ho scritto raccontando i 67.980 backtest fatti fare all’AI: un numero interessante non è automaticamente una strategia interessante.
Il dettaglio che non stavo guardando
Fin qui niente di sorprendente. Ero pronto a scrivere il pezzo con la morale facile.
Poi, mentre scorrevo le tabelle, ho notato una colonna a cui non avevo dato peso.
Ricordi il ventaglio?
Quello che dovrebbe contenere il prezzo nell’80% dei casi.
Ho controllato quante volte il prezzo ci finiva dentro davvero. Su tutti i 41 mercati, la frequenza osservata stava tra il 78 e l’84%.
Fermati un attimo su questa cosa, perché è meno banale di quanto sembri. Il modello non sa dove andrà il prezzo, ma quando dice «sono incerto di tanto cosí» ha ragione.
E lì mi sono fatto la domanda che ha cambiato l’esperimento.
E se gli stessi chiedendo la cosa sbagliata?
Non dove andrà il prezzo. Quanto si muoverà.
Una vittoria netta. Troppo netta.
Ho cambiato test. Volatilità oraria, previsione sulle 24 ore successive. Come primo avversario, una regola semplice: la volatilità della prossima ora sarà uguale a quella della stessa ora di ieri.
Timestral riduce l’errore dal 39 al 65%, su tutti e 41 i mercati.
Finalmente una vittoria. Ma battere un avversario debole non significa essere forti, e quella regola era debole apposta.
Così ho scelto un avversario vero: l’HAR, un modello statistico che nella ricerca sulla volatilità si usa da anni. L’ha proposto nel 2009 un economista italiano, Fulvio Corsi, e l’idea è elegante: la volatilità di domani dipende da quella dell’ultima ora, dell’ultimo giorno e dell’ultima settimana, ognuna con il suo peso.
Primo risultato: Timestral batte l’HAR su otto mercati su otto.
Ero contento. Avevo già il titolo del video in testa. E proprio per questo non mi fidavo.
Quindi ho fatto quello che faccio ogni volta che un risultato è troppo bello. Ho aperto un secondo agente, non quello che aveva scritto il codice, e gli ho dato un’istruzione sola: non confermare il risultato, cerca gli errori.
Ho raccontato tutto l’esperimento, con l’arena, le scimmie AI e il grafico di Google che si muove minuto per minuto, in questo video:
L’AI gratis di Mistral può prevedere la Borsa? L’ho testata 50.000 volte
Ci leggiamo presto,
Damiano
P.S. Il 16, 18 e 19 novembre alle 20:30 faremo tre serate gratuite in diretta con Quantaste Academy. Partiamo da un’idea di trading, usiamo l’AI per trasformarla in una strategia e poi proviamo a smontarla, come ho fatto qui con Timestral.
Con dati, codice, costi ed errori veri.
Iscriviti gratis alle tre serate
Iscrivendoti ricevi subito l’arena, il codice dei test e la guida di questo esperimento, così puoi rifarlo sui tuoi mercati invece di fidarti di quello che ti ho raccontato. In più la guida con i 7 prompt e vent’anni di dati di S&P 500, oro, petrolio ed EUR/USD.
Vuoi vederlo fare dal vivo?
Il 16, 18 e 19 novembre alle 20:30 costruiamo insieme, online e gratis, una strategia con l'AI e la mettiamo alla prova su vent'anni di dati.
Questo articolo è uscito prima nella newsletter di Damiano su Substack.