Sto scrivendo queste righe a 10.000 metri di quota, durante un lungo volo verso Vancouver.
Mentre fuori dal finestrino scorrono solo nuvole e oceano (e una temperatura indicata sullo schermo di -46°), sto rileggendo Il Cigno Nero di Nassim Taleb.
E, quasi inevitabilmente, la mente è tornata a un video che ho pubblicato poche ore fa su YouTube.
Più riflettevo sulle idee di Taleb, più mi rendevo conto che il tema centrale del video non riguardava realmente la strategia, l’indicatore o il risultato del backtest.
Riguardava qualcosa di molto più importante: il nostro rapporto con l’incertezza.
Perché nei mercati, come nella vita, tendiamo a costruire spiegazioni perfette per eventi che sono già accaduti.
E spesso scambiamo queste storie per conoscenza, quando in realtà sono soltanto interpretazioni a posteriori.
Ed è proprio da qui che voglio partire.
L’altro giorno ho aperto Claude, ho descritto un indicatore a parole. Niente codice, solo la logica che avevo studiato su qualche paper e dopo trenta secondi avevo il file pronto, funzionante, da incollare su TradingView.
Pulito. Ben scritto.
Qualche anno fa avrei pagato un programmatore per farmelo sviluppare.
Quindi adesso siamo tutti trader e investitori sistematici?
La risposta è no.
Per certi versi, è successo l’esatto contrario.
Per anni la barriera era chiara: dovevi saper programmare. Oppure dovevi pagare qualcuno che lo facesse per te.
Oggi quella barriera è caduta.
E quando cade la barriera che teneva fuori il novanta per cento delle persone, non è detto che il lavoro diventi più facile.
Anzi, spesso diventa più difficile.
Pensaci.
Quando leggere e scrivere erano competenze rare, bastava saperlo fare per avere un vantaggio.
Quando sono diventate competenze diffuse, il vantaggio si è spostato: non più leggere, ma capire cosa vale la pena leggere.
Oppure pensa a Internet.
Negli anni ‘90 il problema era trovare informazioni. Oggi il problema è l’opposto: siamo sommersi da informazioni, e la vera abilità è distinguere il segnale dal rumore.
Lo stesso è successo con la fotografia.
Una volta fare una foto richiedeva attrezzatura costosa, pellicole e competenze tecniche. Oggi chiunque può scattarne migliaia con uno smartphone. Il risultato? Fare una foto non ha più valore di per sé. La differenza la fa saper scegliere quella giusta.
Nei mercati sta accadendo qualcosa di molto simile.
Prima la domanda era:
“Riesco a trasformare questa idea in codice e validarla?”
Oggi la domanda è:
“Tra le cento strategie che posso generare in una settimana, quante stanno realmente catturando un comportamento del mercato e quante stanno semplicemente imparando a memoria il passato (overfitting)?”
La difficoltà si è spostata. Non è più tanto nel costruire una strategia.
È nel capire se quella strategia è reale oppure se è soltanto una bellissima illusione statistica.
E questa è una difficoltà molto più subdola, perché non produce errori evidenti.
Produce backtest spettacolari.
In questo articolo ti racconto perché un indicatore scritto bene non vale niente finché non supera un esame preciso, perché il backtest con numeri e metriche fantastiche è spesso il più pericoloso, e come ho costruito un sistema di agenti AI con un compito strano: non costruire la mia strategia e il mio indicatore, ma provare a distruggerli.
Partiamo.
Il codice non è più il vantaggio.
Facciamo chiarezza su cosa è cambiato davvero, perché qui si fa molta confusione.
Fino a poco tempo fa, tra un trader con un’idea e quella stessa idea trasformata in un sistema che gira da solo c’era di mezzo una competenza tecnica: programmare.
Pine Script, Python, EasyLanguage, quello che vuoi. Era un filtro. Tante idee buone morivano lì, perché chi le aveva non sapeva scriverle, e chi sapeva scriverle costava.
Oggi quel filtro è sparito. Un’AI ti scrive un indicatore in trenta secondi, e lo ripeto perché è importante spesso lo scrive anche bene.
Il codice non è più il collo di bottiglia.
E qui scatta l’errore di ragionamento di quasi tutti: “bene, allora adesso il difficile è fatto.”
È il contrario.
Quando una competenza diventa gratis (o comunque ad un prezzo pari all’abbonamento di un panino + bibita al mese) e disponibile a tutti, quella competenza smette di essere un vantaggio.
Il valore non sparisce: si sposta a monte.
Si sposta su chi sa giudicare quell’output.
Se chiunque può generare un indicatore, allora ciò che ti distingue non è più averlo costruito.
È sapere se quella cosa che hai costruito funziona davvero, o se ti sta solo raccontando una bella storiella (ma che può farti molto male quando passi al mercato reale).
E saperlo non è automatico.
Anzi, è la parte che l’AI, da sola, non fa per te.
Mi arrivano spesso strategie da follower, conoscenti, persone che hanno visto un video e si sono messe a smanettare: “Damiano, guarda questa, fa il 300% nel backtest”.
Che ne pensi?
E nella stragrande maggioranza dei casi mi basta qualche minuto (a volte meno di cinque) per trovare la “fregatura”.
Quasi sempre è una di queste tre.
1) Hanno ottimizzato i parametri su tutto lo storico, finché la curva non saliva dritta, e poi hanno guardato la stessa curva su cui avevano ottimizzato.
2) Non hanno incluso un centesimo di costi: niente commissioni, niente spread, niente slippage, un mondo che non esiste.
3) Alcuni invece rientrano nel cosiddetto look-ahead bias, cioè c’è un dato futuro che si è infilato nel calcolo: la strategia “sa” qualcosa che, nel momento in cui avrebbe dovuto decidere, non poteva ancora sapere.
Non sono strategie. Sono simulazione belle. E finte.
È un’altra cosa.
Il motivo per cui questo succede così spesso non è che la gente sia disonesta.
È matematico, ed è scomodo.
Lo ha spiegato Nassim Taleb in Fooled by Randomness, in un capitolo che ogni persona che apre un software di backtest dovrebbe leggere prima di toccare un tasto.
Racconta di quando si fece costruire un backtester e iniziò a provare regole: compra se sale più dell’1,83% sopra la media della settimana; non ti piace? cambia in 1,2%; rendi la regola più complessa; continua finché non trovi qualcosa che funziona.
La sua conclusione è una frustata per chiunque cerchi conferme:
“Più provo, più è probabile che, per pura fortuna, trovi una regola che ha funzionato sui dati passati. Una serie casuale presenterà sempre qualche pattern rilevabile.”
Tradotto: se cerchi abbastanza a lungo dentro i dati del passato, troverai sempre una regola che sembra perfetta.
Sempre.
Anche dentro il rumore puro.
Taleb fa un esempio volutamente provocatorio: se cerchi abbastanza, potresti perfino trovare un titolo perfettamente correlato alla temperatura di Ulan Bator.
Il punto è che trovarlo non significa niente.
Ecco perché, quando vedo una curva dei rendimenti che sale dritta senza un giorno di esitazione, dopo dieci anni che faccio questo mestiere la mia prima reazione non è “voglio quella strategia”.
È cominciare a cercare l’errore.
Nove volte su dieci c’è.
Una curva troppo bella non è un traguardo. È un sintomo.
Un’idea non vale finché non provi a distruggerla
Qui arriva il concetto più importante che voglio tu ti porti a casa, e non è tecnico.
È un modo di pensare.
Siamo abituati a considerare valida un’idea quando troviamo i dati che la confermano. Ho la teoria che questo indicatore funzioni, vado a vedere il passato, il passato mi dà ragione, contento. È così che ragionano quasi tutti. Ed è il modo più veloce per perdere soldi.
Il metodo scientifico, quello vero, quello che ha tirato fuori l’umanità dalla magia, funziona al contrario.
David Aronson, in Evidence-Based Technical Analysis, lo mette nero su bianco:
”Il metodo scientifico è l’unico modo razionale per estrarre conoscenza utile dai dati di mercato.”
E il cuore di quel metodo è una sola idea, che ribalta tutto: un’affermazione conta qualcosa solo se è falsificabile.
Cioè solo se esiste un risultato che, se si verificasse, la dimostrerebbe sbagliata.
Un’idea diventa solida non quando trovi mille prove a favore, ma quando provi in tutti i modi a smentirla, e non ci riesci.
È un cambio di prospettiva totale.
Non cerco più i dati che mi danno ragione.
Costruisco apposta le condizioni che dovrebbero darmi torto, e guardo se la strategia sopravvive.
Come ho messo l’AI a distruggere la mia strategia
Veniamo al lavoro vero.
Volevo costruire un indicatore semplice e onesto: una regola di gestione del rischio che riduce l’esposizione quando la volatilità sale, più un filtro di trend di lungo periodo.
Roba che esiste da vent’anni, niente di esoterico.
Ma non volevo costruirlo e basta. Volevo costruirlo e processarlo come un sospettato.
Così ho dato il compito a un sistema di agenti AI.
Il primo agente fa il ricercatore: parte dalle fonti, ancora le specifiche a paper reali e verificabili, non a “si è sempre fatto così”.
Il secondo agente fa lo sviluppatore: scrive il codice. Fin qui niente di speciale, è la parte che ormai fa chiunque.
Il terzo è un auditor, e il suo unico mestiere è dare la caccia agli errori degli altri due.
Il quarto agente è il validatore: applica la batteria di stress test.
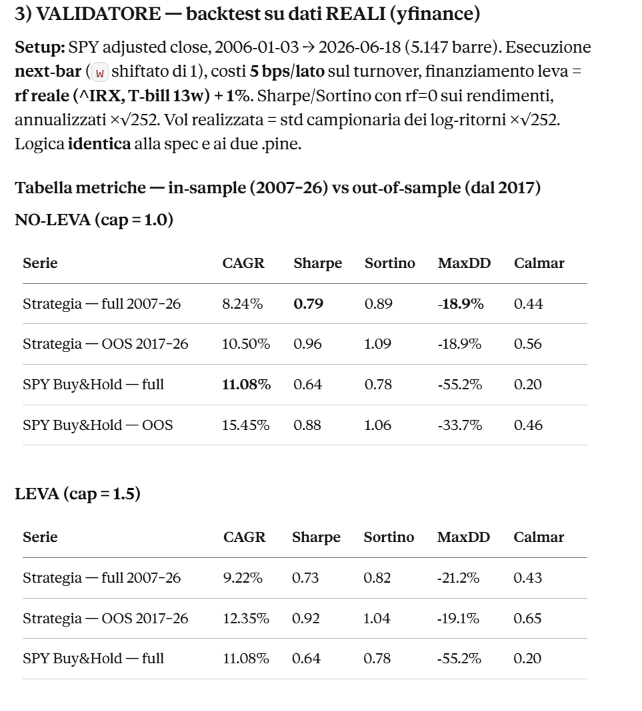
Simulazione su vent’anni di dati reali, test su un pezzo di storico che il sistema non aveva mai visto in fase di costruzione, e la prova che conta di più una griglia di robustezza.
Cioè: rifare il backtest con decine di combinazioni diverse dei parametri, per vedere se il risultato regge ovunque o se sta in piedi solo su quel numero magico e crolla appena lo sposti di un soffio.
Nota bene cosa è successo qui, perché è ciò che può cambiare il tuo metodo di lavoro:
Il valore è che mi sono potuto permettere un audit avversariale e una batteria di test di robustezza in pochi minuti, una cosa che fino a ieri richiedeva giorni di lavoro e una competenza che pochissimi hanno.
Cosa ho ottenuto?
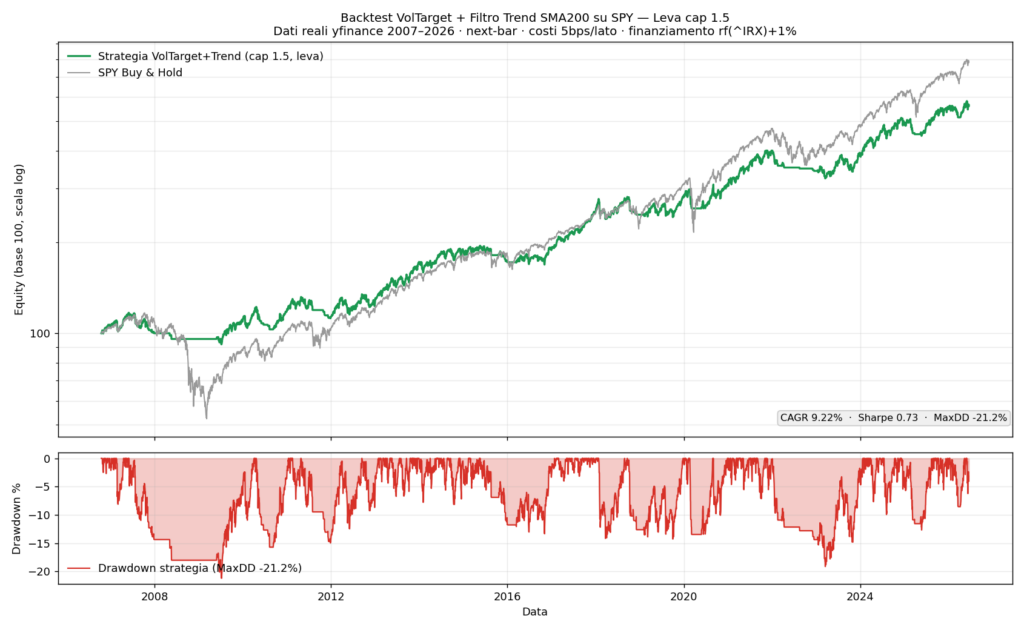
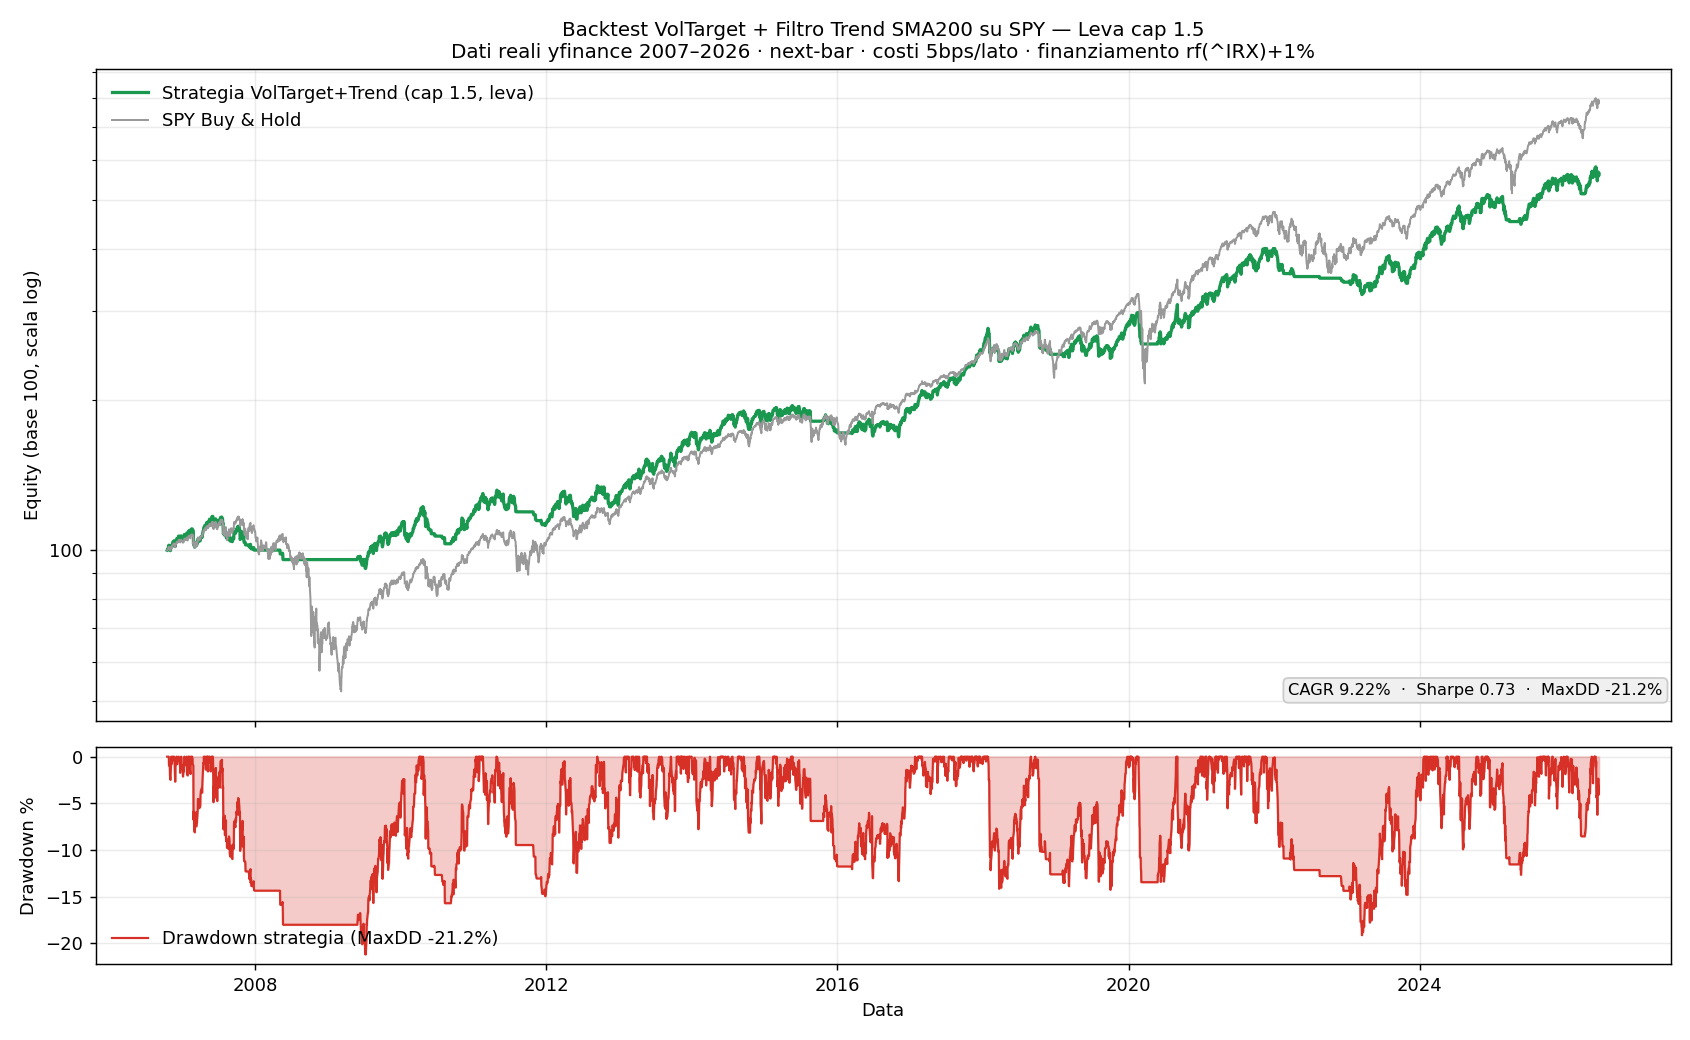
Non ho battuto l’S&P 500. Diciamolo subito e chiaro.
Il semplice “compra l’indice e tienilo” ha reso l’11,08% l’anno; la mia strategia l’8,24%. In rendimento puro, ho perso contro la cosa più pigra del mondo.
Allora a cosa è servito tutto questo?
A questo: il drawdown massimo, la peggiore discesa dal punto più alto, cioè quanto capitale vedi sparire nel momento peggiore, è diminuito da −55,2% a −18,9%.
Lo Sharpe, il rendimento aggiustato per il rischio, è salito da 0,64 a 0,79.
In pratica: quasi lo stesso viaggio, con circa un terzo della sofferenza: perché nei mesi peggiori, come tutto il 2008, la strategia se ne stava semplicemente fuori dal mercato (in media è rimasta investita il 79% del tempo).
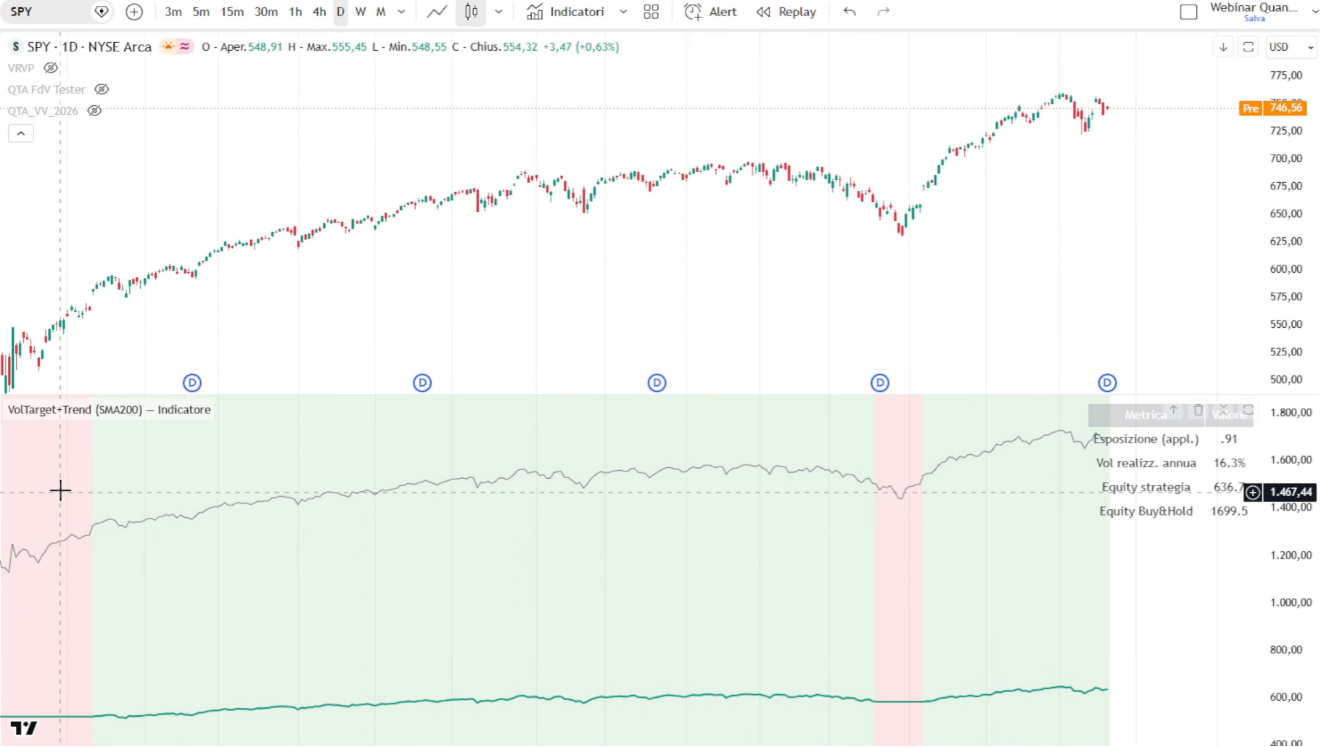
Se vuoi vedere step by step il prompt, i quattro agenti che si controllano a vicenda, l’audit che boccia il codice, la validazione finale e l’indicatore che gira su TradingView, ho registrato tutto e caricato su questo video youtube:
*Nella descrizione del video trovi tutto da scaricare gratis: il prompt completo, il report di validazione e il codice dell’indicatore. Copia, modifica e soprattutto: mettilo alla prova.
Ci risentiamo presto,
un abbraccio dal Canada 🙂
Damiano
Vuoi vederlo fare dal vivo?
Il 16, 18 e 19 novembre alle 20:30 costruiamo insieme, online e gratis, una strategia con l'AI e la mettiamo alla prova su vent'anni di dati.
Questo articolo è uscito prima nella newsletter di Damiano su Substack.