Le cinque strategie di trading più virali del web hanno, sommate, decine di milioni di visualizzazioni.
Nessuno di quei video ti fa vedere come sono andate davvero nel passato.
Non “l’anno scorso”: nel passato lungo, quello che contiene le crisi, i tassi a zero, i tassi al cinque per cento, le bolle e i crolli.
Così le ho prese e le ho testate io. Dal 2006 a oggi, sugli strumenti e sui timeframe in cui vengono insegnate.
Sono venute fuori 29.935 operazioni, e mi è costato una mezz’oretta di lavoro invece delle due settimane che sarebbero servite qualche anno fa.
Il risultato numerico te lo dico subito, perché non è la parte interessante:
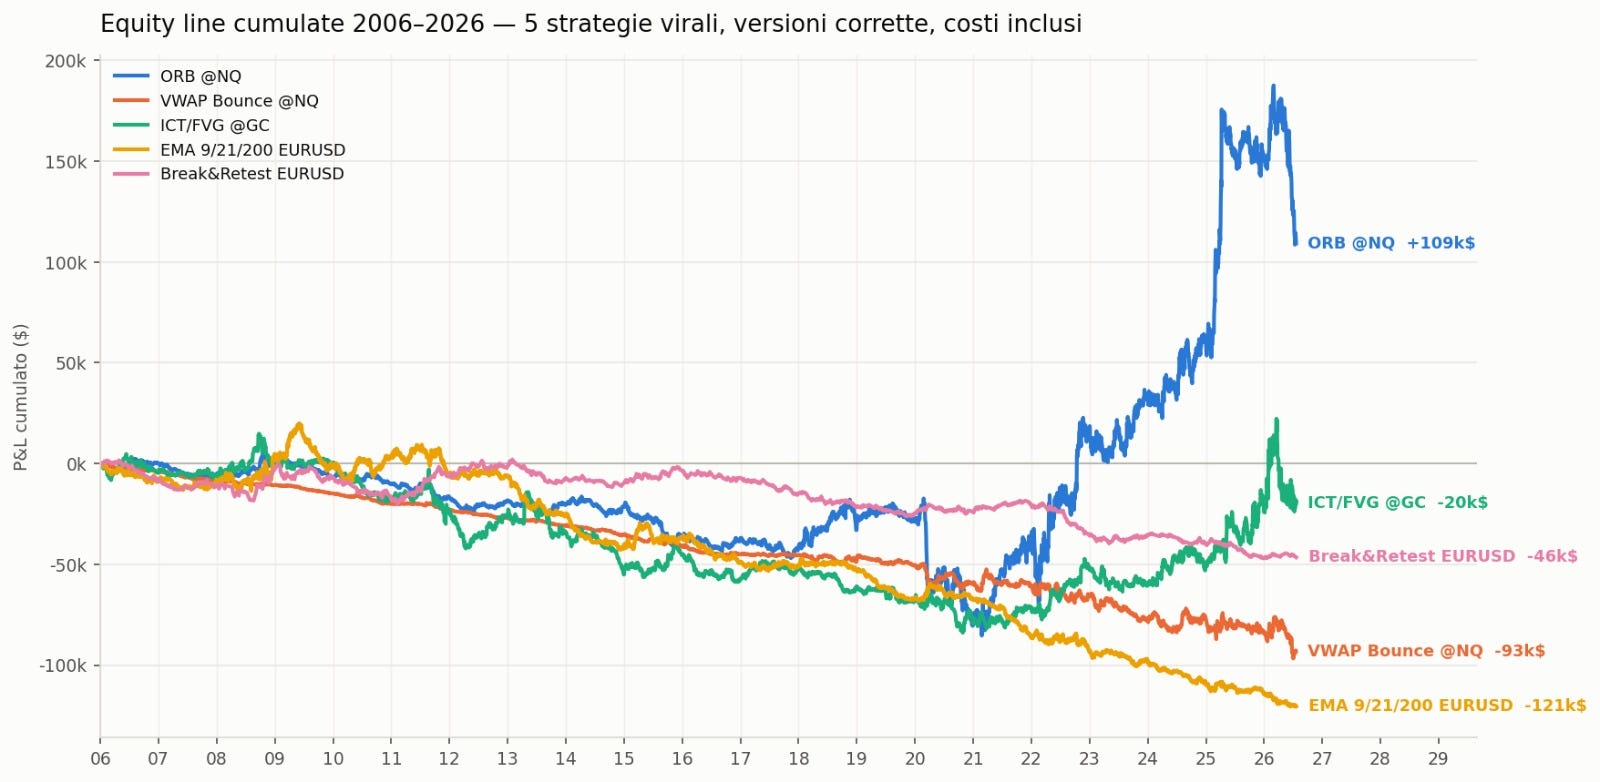
quattro strategie su cinque perdono soldi.
Sistematicamente, su vent’anni, con una regolarità quasi noiosa.
La quinta guadagna. Ed è quella che mi preoccupa di più.
In questo articolo ti faccio vedere tutto il processo: da come si “disegna” una strategia in modo che sia davvero testabile, da dove si prendono dati professionali, come si costruisce il motore di backtest, e soprattutto come si valida, che è la parte che quasi nessuno fa.
Poi ti mostro il numero che ha ribaltato la mia lettura di tutto l’esperimento.
Non è “quattro su cinque”. Non è un numero, è una data
Partiamo.
Fase 1: Una strategia non è un’idea, è un elenco di condizioni
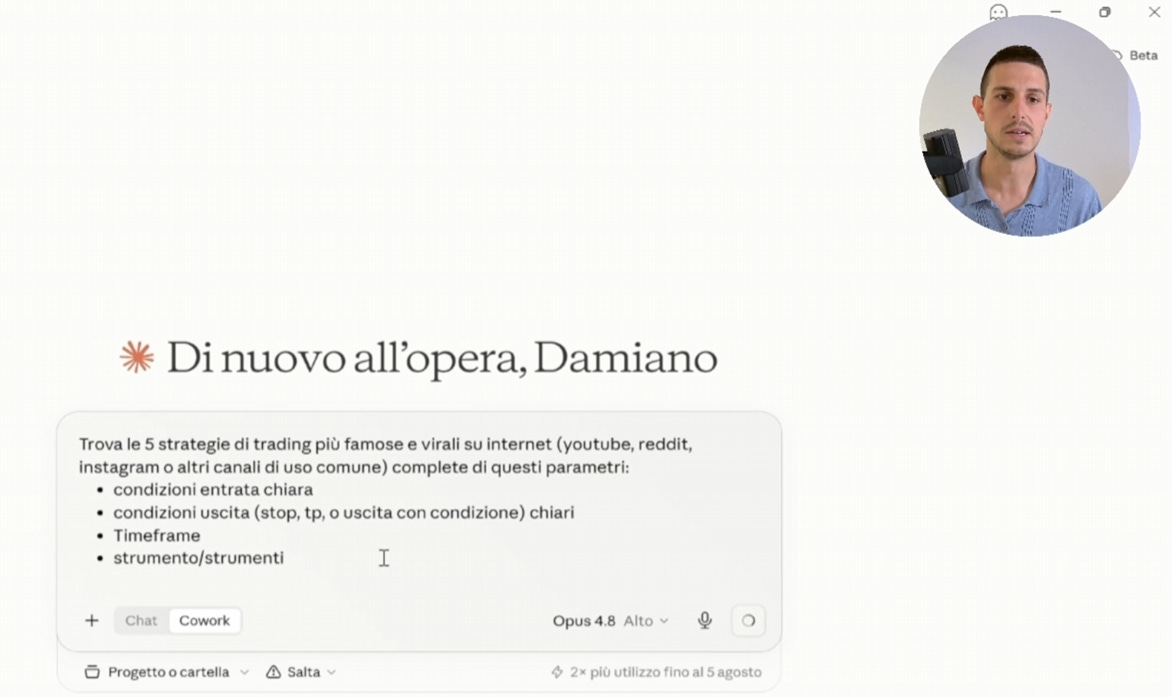
La prima cosa che ho chiesto all’AI non è stata “trovami delle strategie”. È stata: trovami le cinque strategie quantitative più famose e virali su internet (YouTube, Reddit, Instagram, i canali di uso comune) complete di tutti i parametri:
-
condizioni di entrata chiare
-
condizioni di uscita chiare (stop, target, o uscita a condizione)
-
timeframe
-
strumenti
Quel “complete di tutti i parametri” è tutta la differenza tra un esperimento e una chiacchierata.
Perché il primo filtro non lo passa la strategia: lo passa la descrizione della strategia.
Se non riesci a tradurla in una lista di condizioni che una macchina può capire riga per riga, non è una strategia. È un racconto discrezionale.
E un racconto non si può falsificare: che è esattamente anche il motivo per cui certe metodologie sopravvivono da anni in rete senza che nessuno riesca mai a dimostrare che non funzionano.
Le cinque uscite sono quelle che ti aspetti se passi un po’ di tempo online:
-
ICT / Smart Money Concepts probabilmente la più virale in assoluto: timeframe alto per la direzione, order block, ritorno sul livello, entrata sull’inefficienza. Testata sull’oro.
-
Opening Range Breakout la regina, la più vecchia e la più insegnata: si definisce il range dei primi minuti di seduta e si va con la rottura. Sul Nasdaq, 5 minuti.
-
VWAP Bounce rimbalzo sul prezzo medio ponderato per i volumi. Sempre Nasdaq, 5 minuti.
-
Incrocio EMA 9 / 21 / 200 il trend following da manuale. Euro-dollaro, 15 minuti.
-
Break & Retest rottura di un livello e rientro sul livello rotto. Euro-dollaro, oraria.
Una nota che vale la pena mettere subito, perché è il presupposto di tutto l’articolo: virale e profittevole non sono la stessa parola.
Una strategia diventa virale perché è spiegabile in novanta secondi e perché ti è stata venduta bene.
Nessuno di questi due requisiti ha a che vedere con la sua capacità di fare soldi.
Fase 2: I dati sono la parte che nessuno vuole pagare
(Questo step puoi saltarlo: ti condivido i dati qui sotto, a fine articolo gratis).
Qui c’è il pezzo meno affascinante e più determinante di tutto il lavoro.
Ho scaricato i dati da TradeStation, che è una fonte a pagamento
Non è snobismo: se testi un breakout sui primi cinque minuti di seduta e i tuoi dati intraday hanno buchi, timestamp sfasati o barre ricostruite, non stai testando la strategia.
Stai testando gli errori (o la bassa qualità) del tuo fornitore.
E su una strategia intraday quegli errori si concentrano proprio nei momenti che decidono il risultato: l’apertura, le news, i gap.
Il procedimento è meccanico, e lo puoi rifare identico:
-
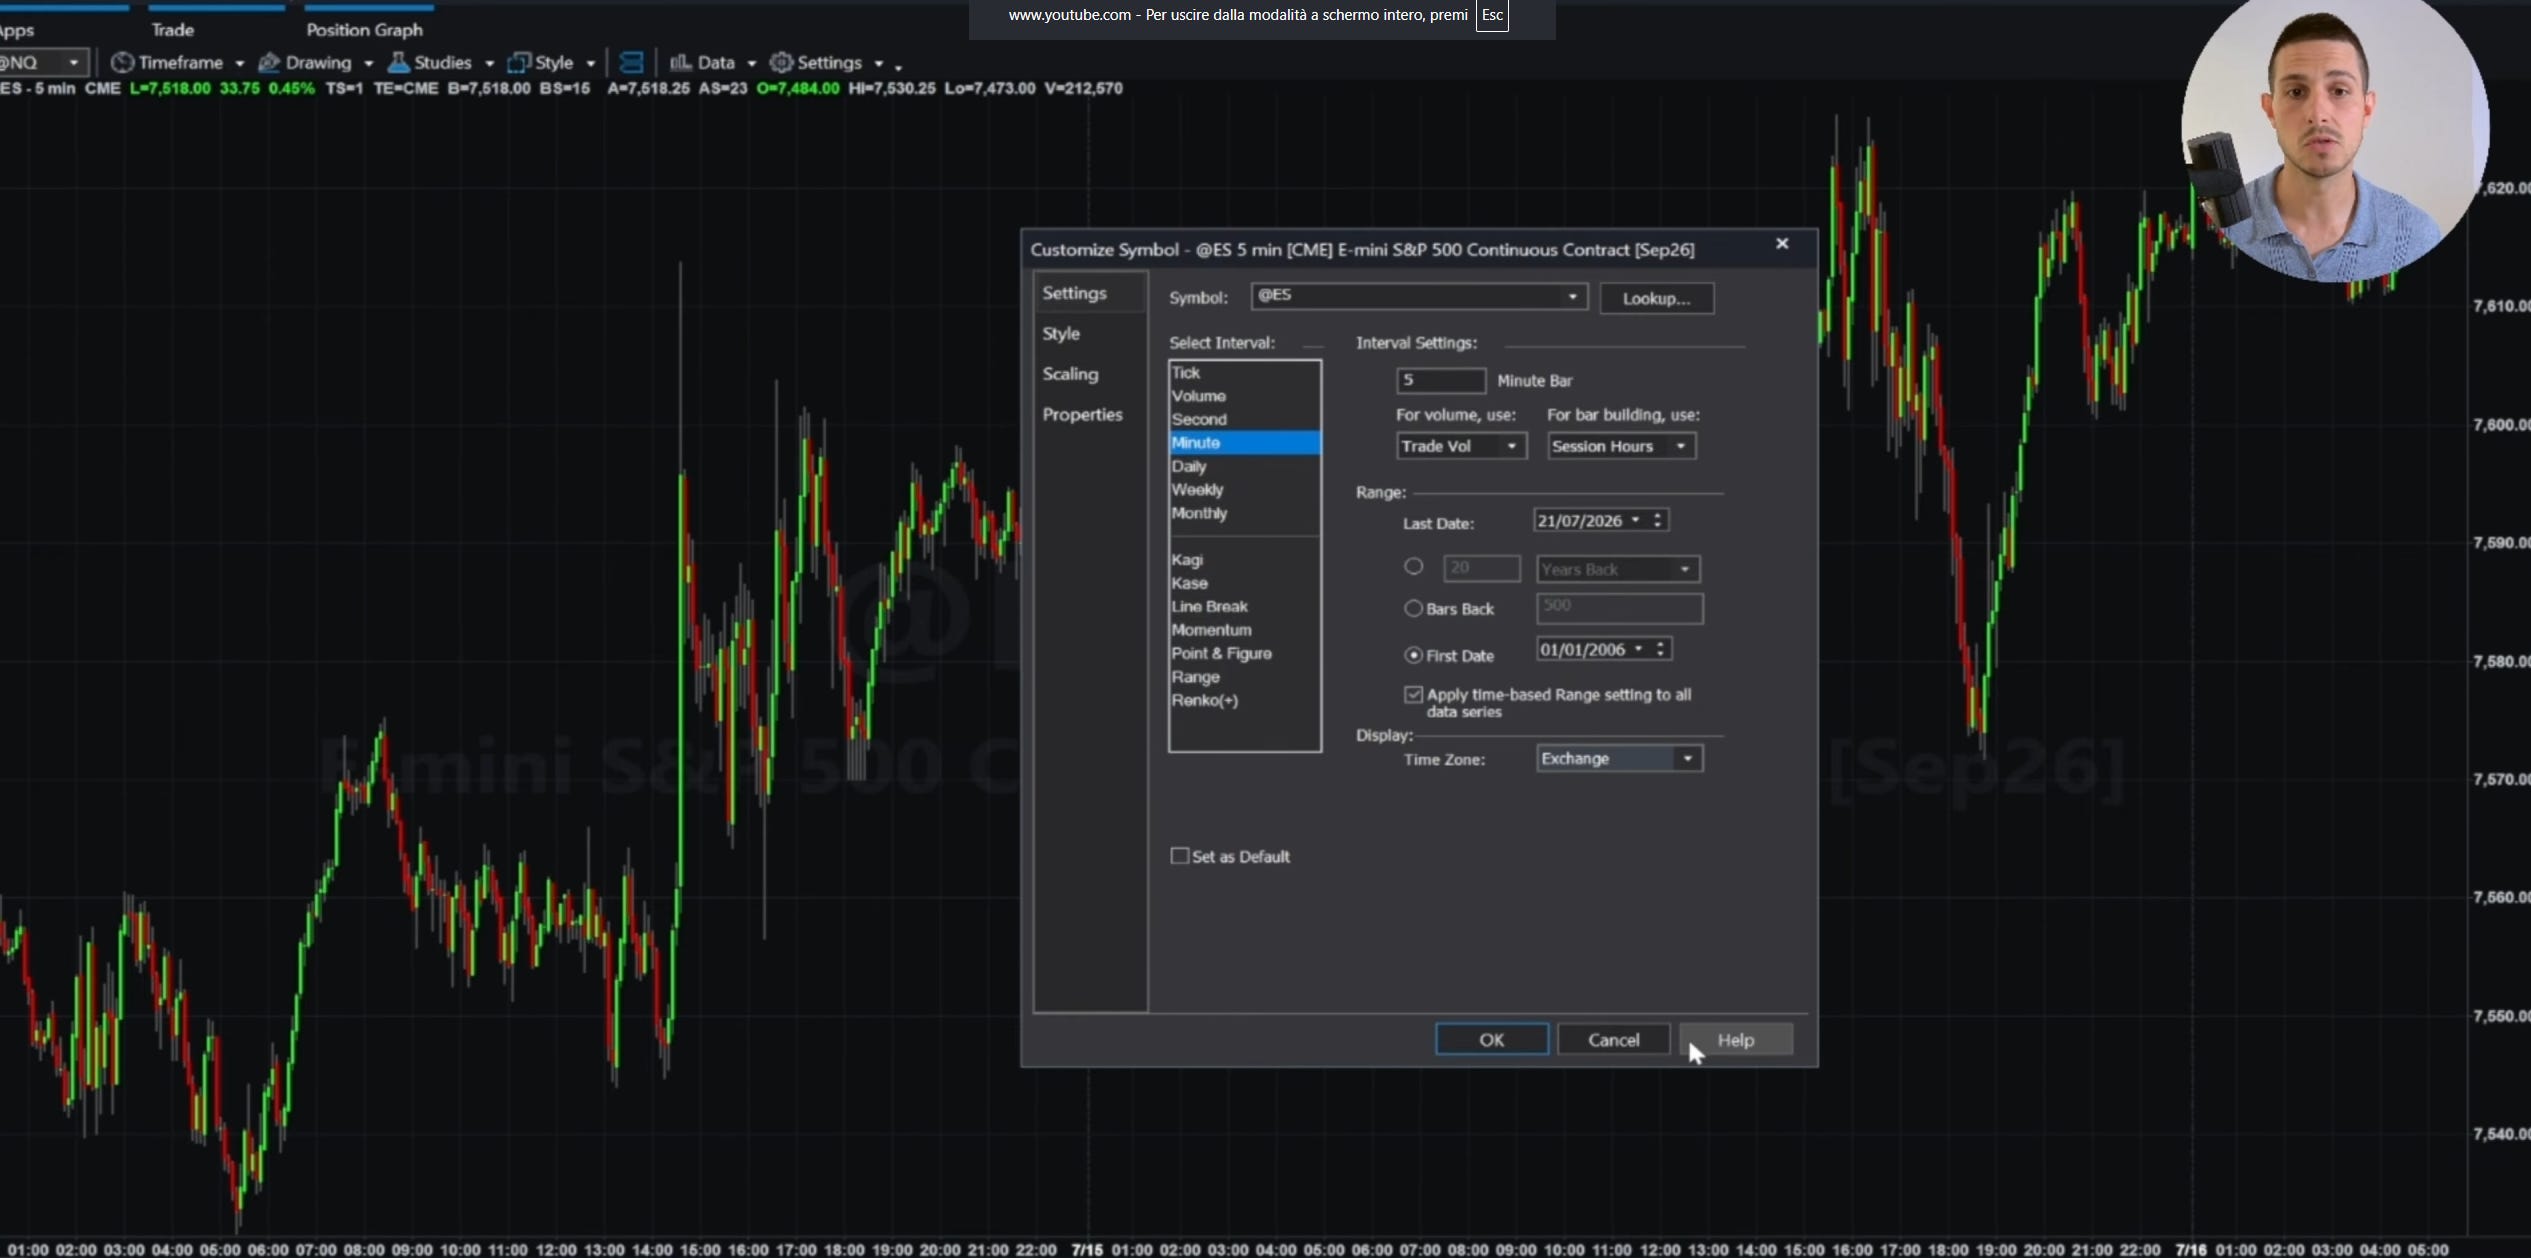
Apri il grafico dello strumento sul timeframe della strategia Nasdaq a 5 minuti, euro-dollaro a 15 minuti e orario, oro a 5 minuti.
-
Nelle impostazioni del simbolo imposti la data di partenza: 1 gennaio 2006.
-
Metti il fuso orario su exchange, non su locale. Se sbagli questo, l’orario di apertura della sessione slitta e una strategia di opening range diventa un’altra cosa.
-
Aspetti che finisca di caricare tutta la storia, poi Data Window → Salva → formato testo.
Alla fine ho una cartella sul mio computer con tre file di testo:
nasdaq, euro-dollaro, oro, dal 2006 a oggi. Vent’anni di barre.
Poi faccio la cosa che rende tutto questo possibile oggi e non tre anni fa:
passo la cartella intera all’AI.
Fase 3: Il motore di backtest si costruisce una volta, si usa cinque
Il reale salto di qualità non è “l’AI mi scrive uno script”.
È che scrive un motore, e poi ci fa passare dentro le cinque strategie una alla volta, con lo stesso trattamento: stessa gestione dei gap, stessa logica di esecuzione, stessi costi, stesse regole su cosa succede se stop e target vengono toccati nella stessa barra.
E qui è successa la prima cosa interessante.
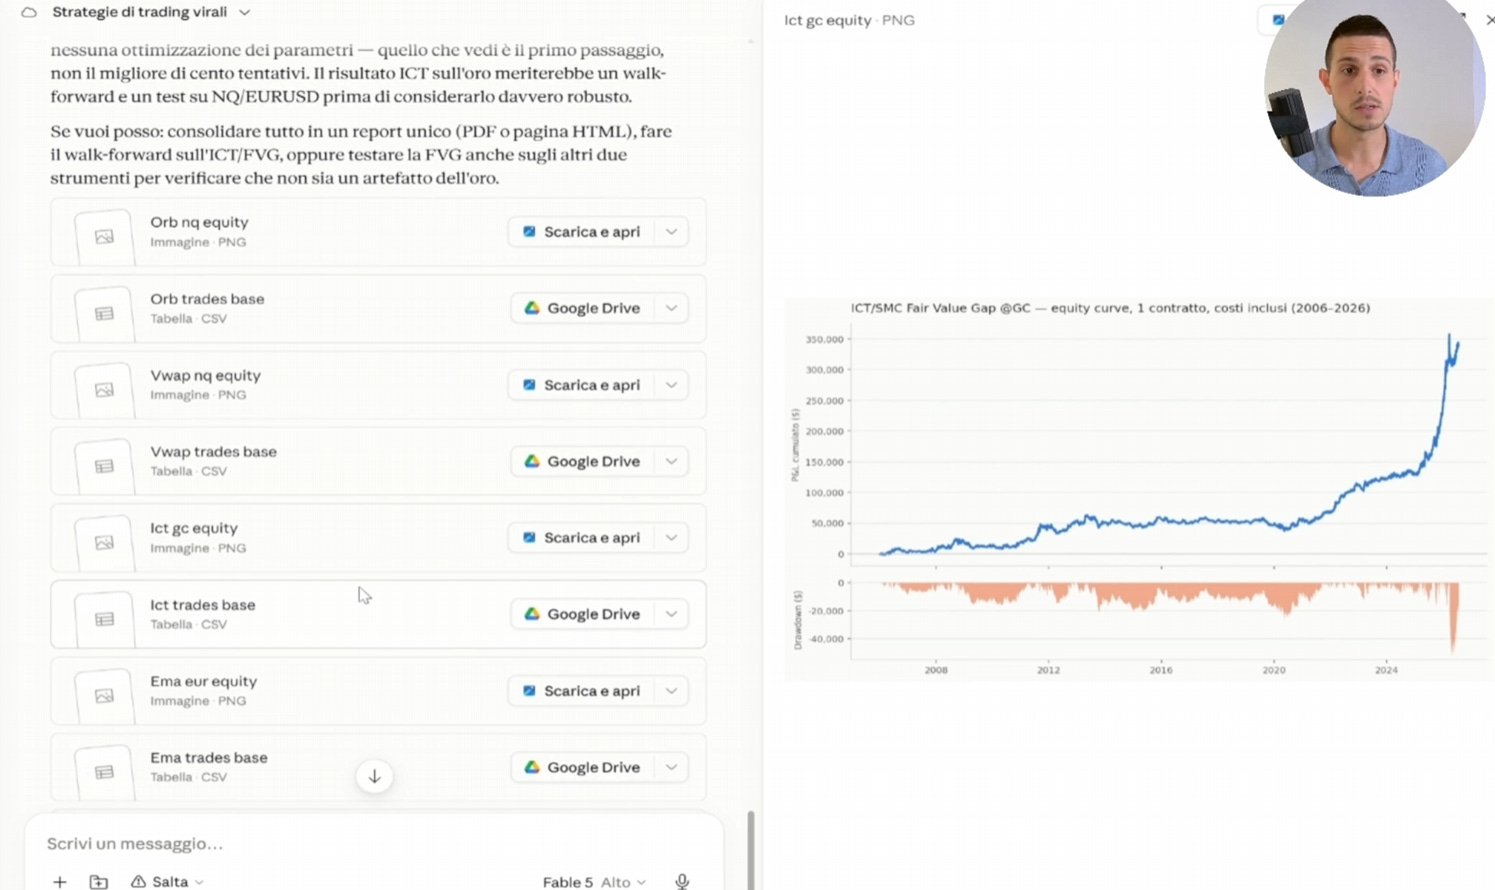
Il primo giro mi ha restituito un risultato bello. Una delle cinque, quella sull’oro, aveva metriche solide, un edge apparentemente robusto su più timeframe.
Non ci ho creduto subito.
Non per intuizione mistica: per esperienza.
Fase 4: Far controllare l’AI da se stessa
Ho fatto una cosa semplice: ho chiesto una verifica.
Controlla che le regole implementate rispettino le indicazioni dell’autore originale.
Controlla che i dati siano stati letti e interpretati correttamente.
Controlla se e come è stato fatto data cleaning. Cerca bias.
E poi, non contento, un secondo audit più profondo con due agenti indipendenti, lanciati separatamente sullo stesso lavoro, senza sapere l’uno dell’altro.
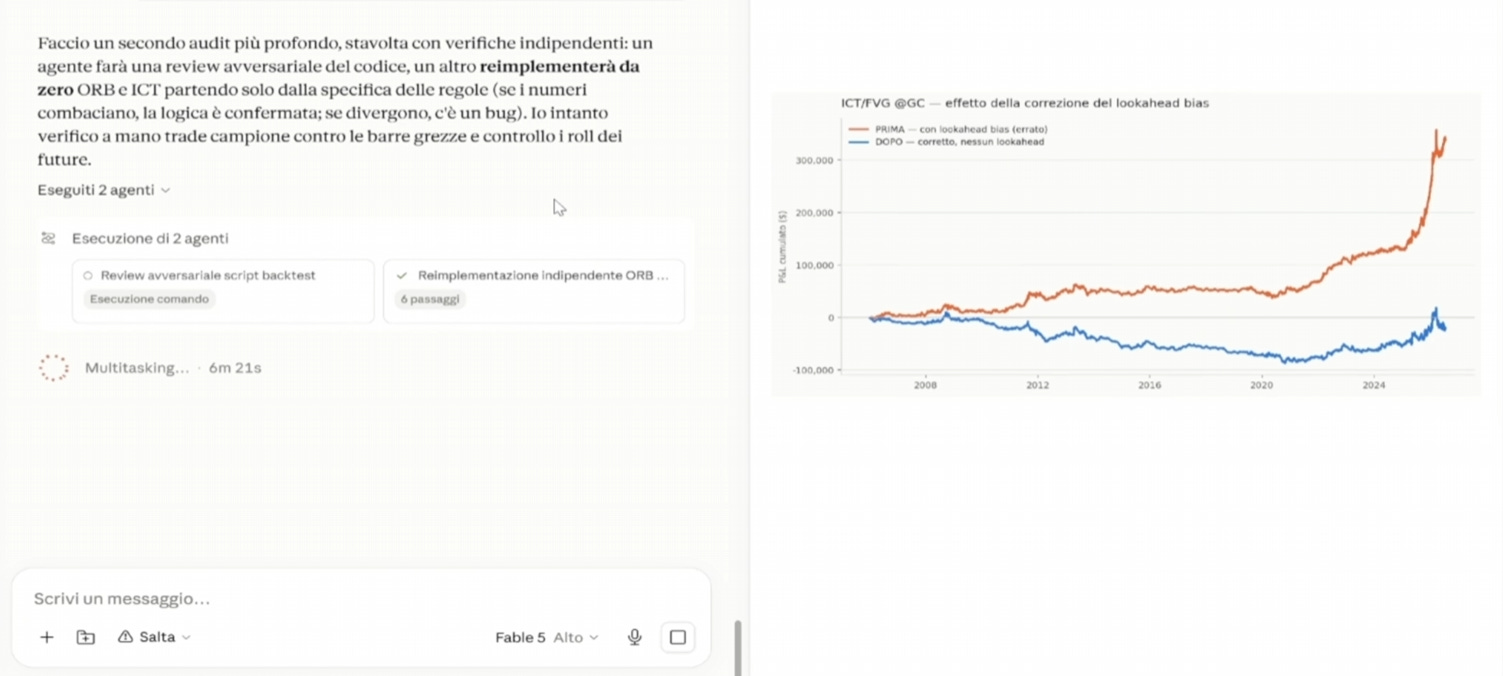
Il verdetto: il risultato bello del primo giro era infettato da look-ahead bias.
Look-ahead bias significa una cosa sola: il programma stava usando informazioni che al momento della decisione non potevano essere disponibili.
Ernest Chan lo definisce senza giri di parole in Algorithmic Trading: è, in sostanza, un errore di programmazione, e ha una caratteristica che lo rende particolarmente velenoso: “può infettare solo un programma di backtest, non un programma di trading reale, perché non c’è modo che un programma live ottenga informazioni future”
(Chan, 2013, p. 4).
Tradotto: il look-ahead bias non ti fa perdere soldi in backtest.
Te li fa perdere solo dopo, quando la strategia è in produzione con i tuoi soldi dentro.
In backtest ti fa vedere una curva bellissima. È la definizione tecnica di “una trappola”.
Dopo la correzione, l’edge sull’oro è sparito quasi del tutto: il lato long chiude a +11.600 dollari con un profit factor di 1,01.
Statisticamente, in 20 anni di dati è indistinguibile dallo zero.
Ne ho scritto in modo più esteso quando ho spiegato perché saper scrivere il codice non è più il collo di bottiglia, mentre saperlo validare sì:

Questo esperimento è la versione con i numeri di quella tesi.
Il risultato: quattro su cinque, e non per poco
Ecco la tabella finale, dopo le correzioni e con lo split tra lato long e lato short.
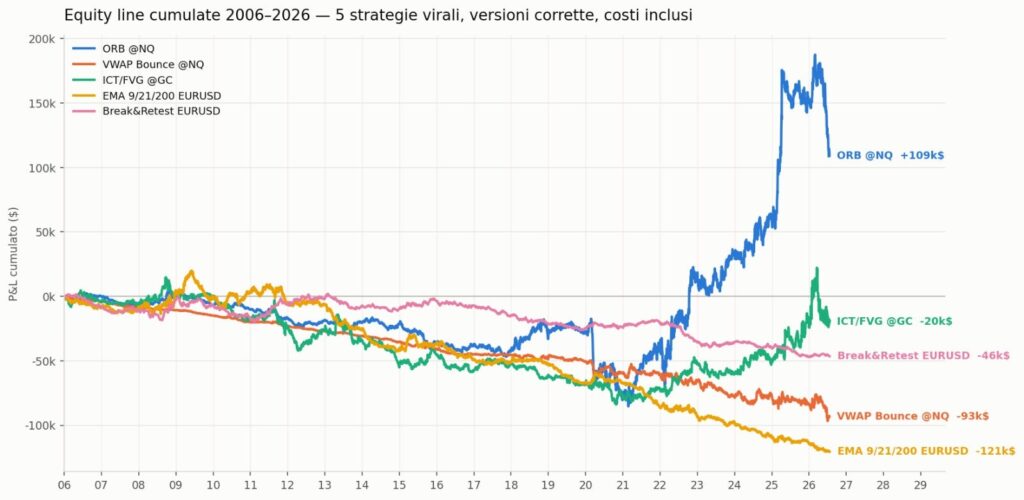
Guarda la VWAP: perde in modo sistematico per vent’anni, in ogni variante di uscita testata, con una discesa quasi monotona. Non è sfortuna, non è un anno storto. È un edge negativo strutturale, la cosa più vicina a una certezza che troverai in questo mestiere.
Poi c’è un dettaglio che a me è saltato agli occhi più di tutta la colonna dei profitti.
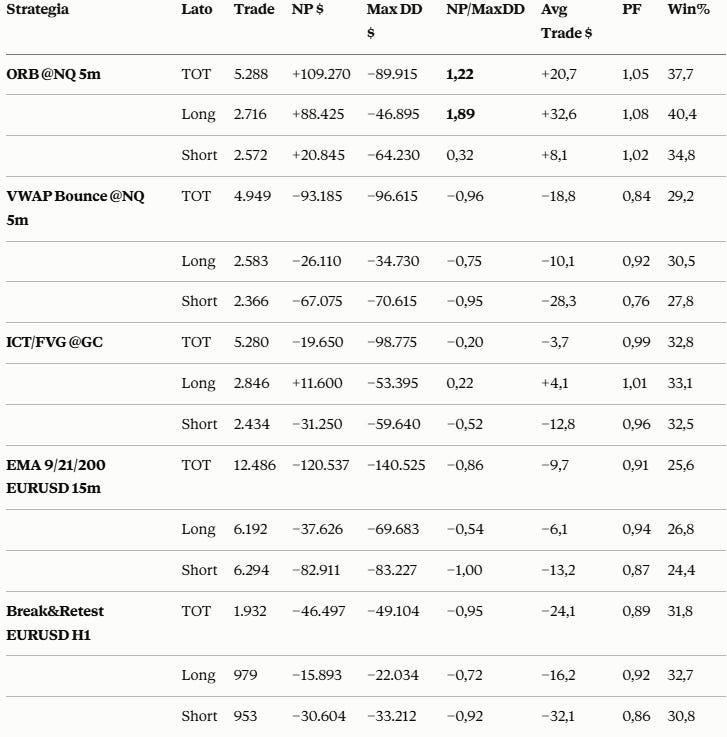
Su tutte e cinque le strategie, senza una sola eccezione, il lato short è il peggiore. Cinque logiche diverse, tre strumenti diversi, timeframe diversi.
Un unico punto di rottura in comune.
Quando cinque cose che non c’entrano niente tra loro falliscono tutte allo stesso modo, non stai guardando cinque strategie. Stai guardando cinque modi diversi di esprimere la stessa scommessa di fondo: che indici e oro salgano.
Il che, nel ventennio 2006-2026, è stato vero. Ma non è un edge. È il mercato.
Il numero che conta non è quattro su cinque.
Torniamo all’unica sopravvissuta, l’Opening Range Breakout sul Nasdaq.
Centonovemila dollari di profitto.
Ottimo, finché non guardi la colonna accanto: per farli, ha attraversato un drawdown massimo di 89.915 dollari. Il rapporto tra profitto netto e massima perdita è 1,22.
Tradotto: hai rischiato novanta per portare a casa cento.
Non è un sistema che metterei in produzione.
Ma il problema vero non è nemmeno quello.
È dove stanno quei centonovemila dollari.
Per quindici anni l’ORB non guadagna niente.
Accumula piccole perdite continue, anno dopo anno, in una fascia dove è indistinguibile dalle quattro perdenti.
Il profitto arriva tutto dopo: qualcosa dal 2018, il grosso tra il 2021 e il 2025.
E dentro quel “regime buono” ci sono comunque un 2020 chiuso a −53.000 dollari e un 2026 in corso a −44.000.
Quindi cosa ho scoperto davvero?
Non ho scoperto una strategia che funziona.
Ho scoperto una strategia che ha incontrato il suo “regime di mercato”.
E i regimi finiscono.
Chan lo scrive nel modo più diretto possibile, elencando i cambi normativi e strutturali che hanno riscritto il funzionamento dei mercati americani: le strategie che rendevano magnificamente prima di ciascuno di quei passaggi possono smettere di funzionare, e i backtest fatti su dati precedenti “possono essere del tutto privi di valore, mentre i backtest fatti su dati recenti possono non essere più indicativi dei profitti futuri, se e quando si verificherà un prossimo cambio di regime”
(Chan, 2013, p. 25).
Leggi bene quella frase, perché taglia in due direzioni. Non dice solo che i dati vecchi possono ingannarti. Dice che i dati recenti ingannano esattamente allo stesso modo: solo che ingannano nella direzione che “ti piace”.
Ed è qui che casca il backtest fatto a mano
Adesso mettiamo insieme i due pezzi.
Se testi una strategia a mano: scorrendo il grafico, segnando le entrate su un foglio, contando le operazioni, quanti anni riesci a coprire realisticamente?
Due. Tre, se sei ossessivo e hai molto tempo libero.
Non è pigrizia. È aritmetica: le 29.935 operazioni di questo esperimento, verificate a mano a ritmo umano, sono mesi di lavoro a tempo pieno.
Quindi chi fa backtest manuali lo fa, inevitabilmente, sugli ultimi due o tre anni.
Che è precisamente il pezzo di storia meno informativo che esista.
Contiene spesso un solo regime di volatilità, una sola direzione di fondo, un solo assetto di politica monetaria.
È il campione in cui l’ORB sembra una macchina da soldi e in cui nessuno vedrebbe mai i quindici anni piatti che ci sono sotto.
E c’è un secondo problema, più sottile, che ha un nome preciso.
Quando provi molte varianti e tieni la migliore, quella migliore non è brava: è fortunata.
Si chiama data-mining bias, ed è la distanza sistematica tra il risultato che hai osservato e quello che ti puoi ragionevolmente aspettare in futuro.
David Aronson ha misurato quanto pesa, e il numero fa impressione: in Evidence-Based Technical Analysis ha testato 6.402 regole di analisi tecnica sull’S&P 500 e, applicando test statistici che correggono per il data-mining bias, non ne è rimasta in piedi nemmeno una.
Zero su 6.402.
La regola migliore rendeva il 10,25% annuo su dati detrendizzati: un risultato che chiunque pubblicherebbe ma aveva un p-value di 0,8164, cioè era perfettamente compatibile con il puro caso (Aronson, 2007, cap. 9).
Sei-mila-quattro-cento-due regole.
Nessuna significativa.
Se questo ti sembra un motivo per smettere, hai letto male.
È un motivo per cambiare la domanda che fai ai dati.
Vent’anni non sono più dati.
Sono dati diversi.
È la frase che mi porto a casa da questo esperimento, e vale molto più della tabella.
Testare su vent’anni invece che su tre non è “avere il campione più grande”. È avere un campione che contiene cose diverse: il 2008, i tassi a zero, il decennio di volatilità compressa, il 2020, il ritorno dell’inflazione, i tassi al cinque per cento, il mercato dominato da sette titoli.
Una strategia che sopravvive a tutto quello ti sta dicendo qualcosa su di sé.
Una strategia che ha visto solo il 2021-2025 non ti sta dicendo niente.
Ti sta solo confermando quello che speravi.
E la maggior parte di quello che trovi online (ma anche una buona parte di quello che trovi nei libri) non è in malafede.
È solo mai stata sottoposta a questa prova.
Chi pubblica una strategia raramente ha i dati, il tempo e la voglia di andare a vedere come si comportava nel 2011.
Adesso quel lavoro costa mezz’oretta.
Non c’è più una scusa tecnica: c’è solo la scelta di volerlo sapere o no.
I limiti di tutto questo
Sarebbe incoerente chiudere un articolo così senza dire dove è fragile.
Primo: i costi sono una mia stima, non il tuo broker. L’ORB ha un trade medio di circa 20 dollari, che sul Nasdaq sono più o meno un punto. Con margini così sottili, un solo tick di slippage in più (circa 5 dollari) sposta il risultato finale di un quarto.
Su una strategia del genere i costi di transazione non sono un fattore che si può trascurare: sono metà del risultato.
Secondo: le implementazioni sono le mie. Ho tradotto in codice descrizioni che in origine sono a parole, e su strategie discrezionali come l’ICT quella traduzione comporta delle scelte. Un’implementazione diversa darebbe numeri diversi.
Terzo, il più importante: un backtest su vent’anni non dice cosa succederà nei prossimi cinque. Non è quello il suo mestiere. Dice quali idee hanno già fallito, e le esclude. È un lavoro di eliminazione, non di previsione.
È molto meno affascinante di quello che promettono quei video, ed è l’unica cosa che i dati possano onestamente fare per te.
Risorse
L’esercizio che ti propongo è uno solo, e non riguarda le cinque strategie di cui abbiamo parlato: riguarda quella in cui credi di più tu.
Quella che usi, o quella che stai per comprare, o quella che ti ha raccontato un amico.
Prendila, scrivila in condizioni verificabili, procurati vent’anni di dati puliti e passala nelle stesse quattro fasi. Poi guarda dove sta il profitto sull’asse del tempo: se è tutto concentrato negli ultimi anni, non hai una strategia. Hai un regime.
Se sopravvive, hai qualcosa di serio in mano.
Se non sopravvive, hai appena risparmiato dei soldi: e quella è la forma di rendimento più sottovalutata che esista.
Clicca qui per scaricare i dati finanziari e i prompt utilizzati
Ti lascio anche il video dove ti mostro l’intero processo:
Ci risentiamo presto.
un abbraccio,
Damiano
Fonti citate: Ernest P. Chan, “Algorithmic Trading: Winning Strategies and Their Rationale” (Wiley, 2013), pp. 4 e 25. David Aronson, “Evidence-Based Technical Analysis” (Wiley, 2007), cap. 9. Le traduzioni dei passaggi sono mie.
Vuoi vederlo fare dal vivo?
Il 16, 18 e 19 novembre alle 20:30 costruiamo insieme, online e gratis, una strategia con l'AI e la mettiamo alla prova su vent'anni di dati.
Questo articolo è uscito prima nella newsletter di Damiano su Substack.